Edukasi penting mengenai take over rumah subsidi untuk warga +62 agar tidak ada kesalahan. Pelajari syarat, aturan 5 tahun, prosedur oper kredit, biaya, dan risiko sebelum membeli.
Take over rumah subsidi adalah proses pengambilalihan rumah yang sebelumnya dibeli oleh seseorang melalui fasilitas Kredit Pemilikan Rumah (KPR) subsidi, kemudian dialihkan kepada orang lain. Dalam praktik jual beli properti, istilah ini sering disebut juga sebagai oper kredit rumah subsidi atau pengalihan kepemilikan rumah subsidi.
Biasanya, take over dilakukan karena pemilik rumah memiliki kebutuhan tertentu, seperti pindah tempat tinggal, pindah pekerjaan, membutuhkan dana, mengalami kesulitan membayar cicilan, atau ingin menjual rumah yang sebelumnya dibeli melalui program pemerintah.
Di sisi lain, calon pembeli memilih take over karena ingin mendapatkan rumah yang sudah tersedia tanpa harus menunggu proses pembangunan dari awal. Bahkan, beberapa rumah yang ditawarkan melalui sistem oper kredit sudah memiliki bangunan, pagar, kanopi, dan fasilitas tambahan lainnya.
Meskipun terlihat menguntungkan, membeli rumah subsidi melalui take over tidak bisa disamakan dengan membeli rumah biasa. Ada ketentuan khusus yang mengatur pemanfaatan rumah subsidi, termasuk batas waktu pengalihan kepemilikan dan prosedur administrasi yang harus dipatuhi.
Oleh karena itu, sebelum melakukan transaksi, kita perlu memahami terlebih dahulu jenis KPR yang digunakan, status kredit, ketentuan bank, serta legalitas rumah yang akan dialihkan.
Apakah Rumah Subsidi Boleh Di-Take Over?
Pertanyaan mengenai boleh atau tidaknya take over rumah subsidi menjadi hal penting bagi masyarakat yang ingin membeli rumah dari pemilik sebelumnya.
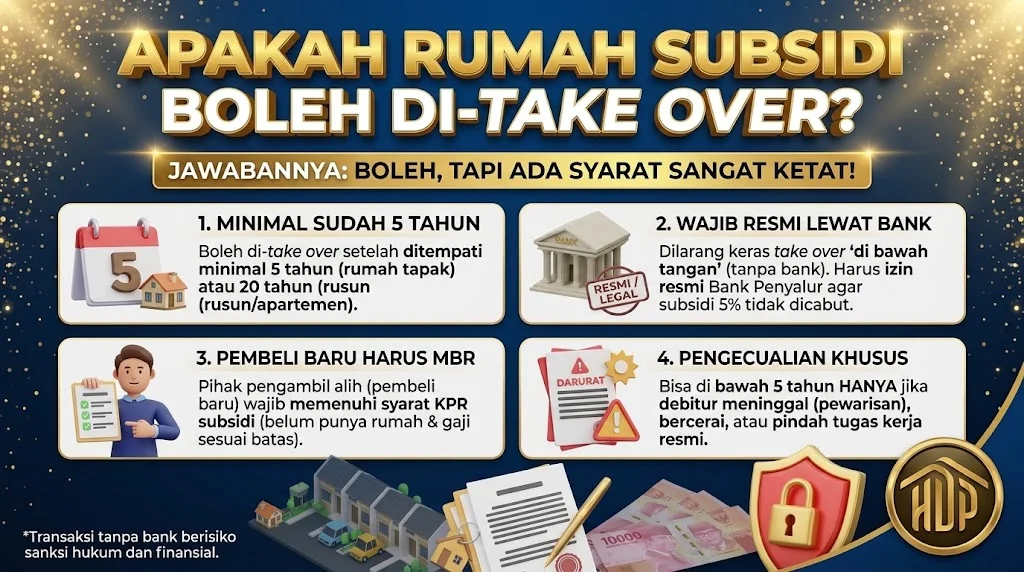
Jawabannya, pengalihan rumah subsidi tidak boleh dilakukan secara bebas seperti transaksi rumah komersial. Rumah subsidi mendapatkan fasilitas bantuan pemerintah sehingga penerima manfaat wajib mengikuti ketentuan yang berlaku.
Salah satu dasar hukumnya adalah Undang-Undang Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman sebagaimana telah diubah, khususnya ketentuan Pasal 55.
Selain itu, terdapat Peraturan Menteri Perumahan dan Kawasan Permukiman Nomor 9 Tahun 2025 tentang Kemudahan dan Bantuan Pembiayaan Perumahan bagi Masyarakat Berpenghasilan Rendah.
Dalam ketentuan tersebut, rumah umum tapak yang memperoleh fasilitas subsidi pada prinsipnya hanya dapat disewakan atau dialihkan kepemilikannya dalam kondisi tertentu, yaitu:
- Pewarisan, apabila pemilik rumah meninggal dunia dan kepemilikan beralih kepada ahli waris sesuai ketentuan hukum.
- Telah dihuni paling singkat 5 tahun, dengan pengalihan yang harus mengikuti mekanisme dan ketentuan lembaga yang berwenang.
Artinya, pemilik rumah subsidi tidak bisa begitu saja menjual atau mengalihkan rumah kepada orang lain hanya berdasarkan kesepakatan pribadi, terutama ketika masa ketentuan penghunian belum terpenuhi.
Ketentuan tersebut juga perlu dibaca bersama peraturan pelaksana dan ketentuan program yang berlaku ketika rumah dibeli. Untuk itu, calon pembeli sebaiknya melakukan konfirmasi langsung kepada bank penyalur dan instansi terkait sebelum membayar uang tanda jadi.
Berapa Tahun Rumah Subsidi Boleh Di-Take Over?
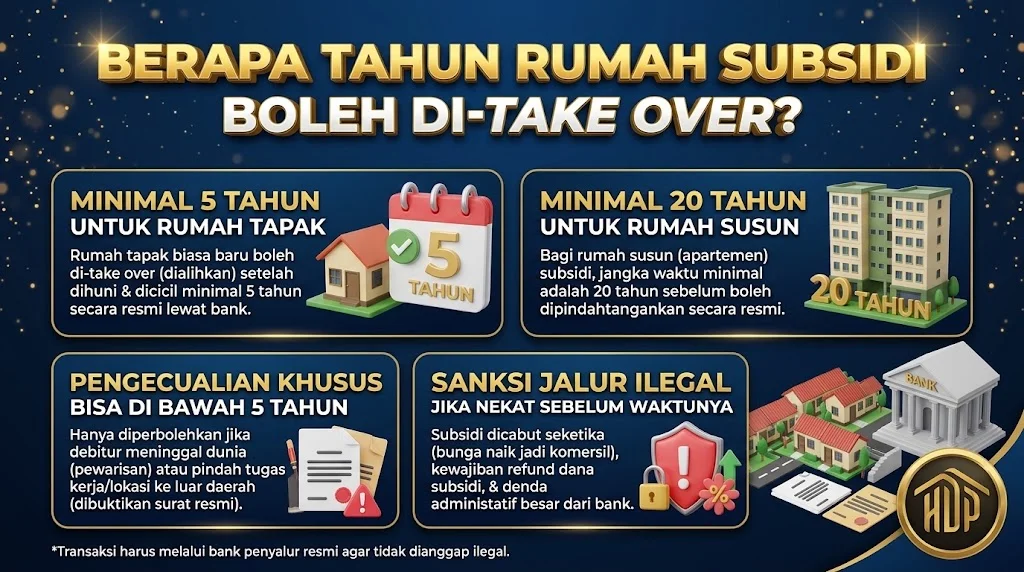
Secara umum, rumah subsidi jenis rumah tapak memiliki ketentuan penghunian paling singkat 5 tahun sebelum dapat dialihkan kepemilikannya melalui mekanisme yang ditentukan.
Perlu dipahami bahwa hitungan lima tahun bukan berarti setelah melewati masa tersebut pemilik bebas melakukan jual beli tanpa prosedur.
Pengalihan tetap harus memperhatikan ketentuan peraturan perundang-undangan, status kepemilikan, perjanjian kredit, dan mekanisme lembaga yang berwenang.
Berikut gambaran kondisi yang perlu diperhatikan:
| Kondisi rumah subsidi | Hal yang perlu diperhatikan |
|---|---|
| Belum dihuni 5 tahun | Tidak boleh dianggap bebas diperjualbelikan |
| Sudah dihuni minimal 5 tahun | Pengalihan mengikuti mekanisme resmi |
| Pemilik meninggal dunia | Dapat melalui mekanisme pewarisan |
| Kredit bermasalah | Penyelesaian harus mengikuti ketentuan hukum dan perbankan |
| KPR sudah lunas | Tetap perlu memastikan ketentuan pengalihan dan dokumen kepemilikan |
Penting: Jangan hanya berpatokan pada usia cicilan atau berapa kali angsuran telah dibayar. Pastikan tanggal mulai penghunian, status program subsidi, dan ketentuan yang berlaku atas rumah tersebut.
Perbedaan Take Over Rumah Subsidi dan Rumah Komersial
Meskipun keduanya sama-sama merupakan transaksi pengalihan rumah, terdapat perbedaan penting antara take over rumah subsidi dan rumah komersial.
Rumah komersial umumnya dapat diperjualbelikan dengan mengikuti ketentuan hukum pertanahan, perpajakan, dan perbankan. Sementara itu, rumah subsidi memiliki aturan tambahan karena pembeli pertamanya mendapatkan fasilitas bantuan dari pemerintah.
Berikut beberapa perbedaannya:
| Aspek | Rumah subsidi | Rumah komersial |
|---|---|---|
| Fasilitas pembelian | Mendapat dukungan pemerintah | Umumnya tanpa subsidi |
| Ketentuan pengalihan | Mengikuti aturan khusus rumah subsidi | Mengikuti aturan jual beli umum |
| Masa penghunian | Ada ketentuan minimal 5 tahun untuk rumah tapak | Tidak memiliki ketentuan khusus subsidi |
| Persyaratan penerima | Memenuhi kriteria program subsidi | Mengikuti kebijakan penjual dan bank |
| Proses transaksi | Memerlukan pemeriksaan ketentuan program dan bank | Mengikuti prosedur jual beli umum |
Perbedaan inilah yang membuat calon pembeli harus lebih berhati-hati ketika menemukan penawaran rumah subsidi dengan harga yang terlihat murah.
Jenis-Jenis Take Over Rumah Subsidi
Dalam praktik transaksi properti, istilah take over sering digunakan untuk beberapa jenis proses pengalihan. Kita perlu membedakannya agar tidak salah memahami status rumah yang akan dibeli.
1. Take Over KPR Melalui Bank
Take over melalui bank merupakan proses pengalihan pembiayaan yang melibatkan pihak perbankan.
Dalam proses ini, pihak pembeli dan pemilik sebelumnya berkomunikasi dengan bank untuk mengetahui apakah pengalihan dapat dilakukan sesuai ketentuan program dan perjanjian kredit.
Bank akan melakukan pemeriksaan terhadap dokumen, status kredit, kelayakan calon debitur, serta persyaratan lainnya.
Namun, untuk rumah subsidi, persetujuan bank saja tidak otomatis menghapus ketentuan pengalihan berdasarkan aturan program subsidi.
2. Oper Kredit Rumah Subsidi
Oper kredit merupakan istilah yang sering digunakan masyarakat ketika seseorang mengambil alih kewajiban pembayaran cicilan rumah dari pemilik sebelumnya.
Misalnya, seseorang memiliki rumah subsidi dengan cicilan yang masih berjalan selama beberapa tahun. Karena alasan tertentu, pemilik ingin melepas rumah tersebut dan menawarkan kepada orang lain.
Calon pembeli kemudian membayar sejumlah uang kepada pemilik sebelumnya dan berencana meneruskan cicilan.
Hal yang harus dipahami adalah oper kredit berdasarkan kesepakatan pribadi tidak otomatis menjadikan pembeli sebagai debitur resmi bank.
Jika nama debitur dalam perjanjian kredit masih menggunakan nama pemilik pertama, maka hubungan hukum dengan bank pada dasarnya tetap mengacu pada perjanjian tersebut.
3. Take Over Setelah KPR Lunas
Take over setelah KPR lunas merupakan kondisi ketika pemilik sebelumnya sudah menyelesaikan seluruh kewajiban kredit kepada bank.
Walaupun kredit sudah lunas, proses pengalihan kepemilikan tetap harus dilakukan secara benar.
Calon pembeli perlu memastikan sertifikat, status hak atas tanah, dokumen pelunasan, penghapusan hak tanggungan apabila ada, serta kelayakan pengalihan berdasarkan ketentuan rumah subsidi.
Syarat Take Over Rumah Subsidi yang Harus Diperhatikan
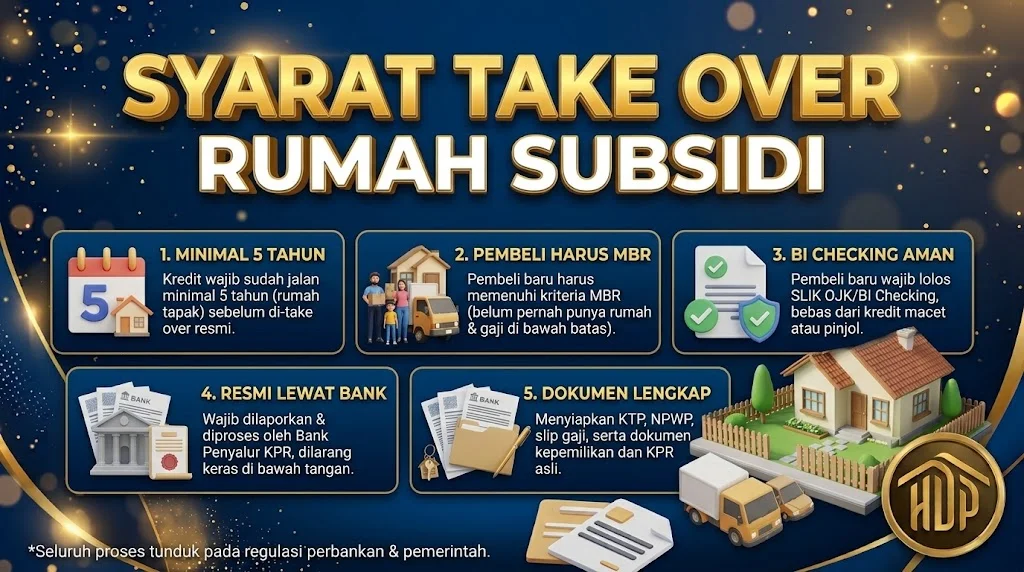
Sebelum membeli rumah subsidi melalui pengalihan kepemilikan, ada beberapa persyaratan yang sebaiknya diperiksa terlebih dahulu.
Persyaratan ini penting agar transaksi tidak menimbulkan persoalan di kemudian hari.
1. Memeriksa Identitas Pemilik Rumah
Pastikan orang yang menawarkan rumah benar-benar merupakan pemilik atau pihak yang memiliki kewenangan sah untuk melakukan pengalihan.
Dokumen yang perlu diperiksa antara lain:
- Kartu Tanda Penduduk (KTP).
- Kartu Keluarga (KK).
- Buku nikah atau dokumen perkawinan apabila relevan.
- Dokumen kepemilikan rumah.
- Perjanjian kredit dengan bank.
- Dokumen pendukung lainnya.
Apabila rumah merupakan harta bersama dalam perkawinan, pastikan persetujuan pasangan juga diperhatikan.
2. Memeriksa Status KPR di Bank
Calon pembeli harus mengetahui apakah rumah masih memiliki kewajiban cicilan atau sudah lunas.
Apabila KPR masih berjalan, mintalah informasi mengenai:
- Sisa pokok pinjaman.
- Jumlah angsuran bulanan.
- Sisa tenor kredit.
- Riwayat pembayaran cicilan.
- Ada atau tidaknya tunggakan.
- Status jaminan sertifikat.
- Ketentuan pengalihan debitur.
Jangan hanya percaya pada informasi lisan dari penjual. Sebaiknya lakukan pengecekan langsung kepada bank penyalur.
3. Memastikan Masa Penghunian Rumah
Masa penghunian menjadi salah satu hal yang sangat penting dalam pengalihan rumah subsidi.
Pastikan rumah tersebut telah memenuhi ketentuan penghunian minimal yang berlaku atau termasuk dalam pengecualian yang diperbolehkan.
Apabila belum memenuhi ketentuan, jangan terburu-buru melakukan transaksi.
4. Memeriksa Sertifikat Rumah
Dokumen sertifikat harus diperiksa untuk mengetahui status hak atas tanah dan memastikan tidak ada persoalan hukum.
Beberapa status yang mungkin ditemukan adalah:
- Sertifikat Hak Milik (SHM).
- Sertifikat Hak Guna Bangunan (SHGB).
Periksa juga apakah sertifikat sedang menjadi jaminan bank, terdapat hak tanggungan, sengketa, atau masalah administrasi lainnya.
5. Memastikan Tidak Ada Tunggakan
Selain cicilan KPR, periksa juga kewajiban lain yang melekat pada rumah.
Contohnya:
- Tunggakan listrik.
- Tunggakan air.
- Iuran lingkungan.
- Pajak Bumi dan Bangunan (PBB).
- Kewajiban lain yang belum diselesaikan pemilik sebelumnya.
Pemeriksaan sederhana ini dapat membantu menghindari biaya tambahan setelah transaksi.
Cara Take Over Rumah Subsidi yang Benar dan Aman
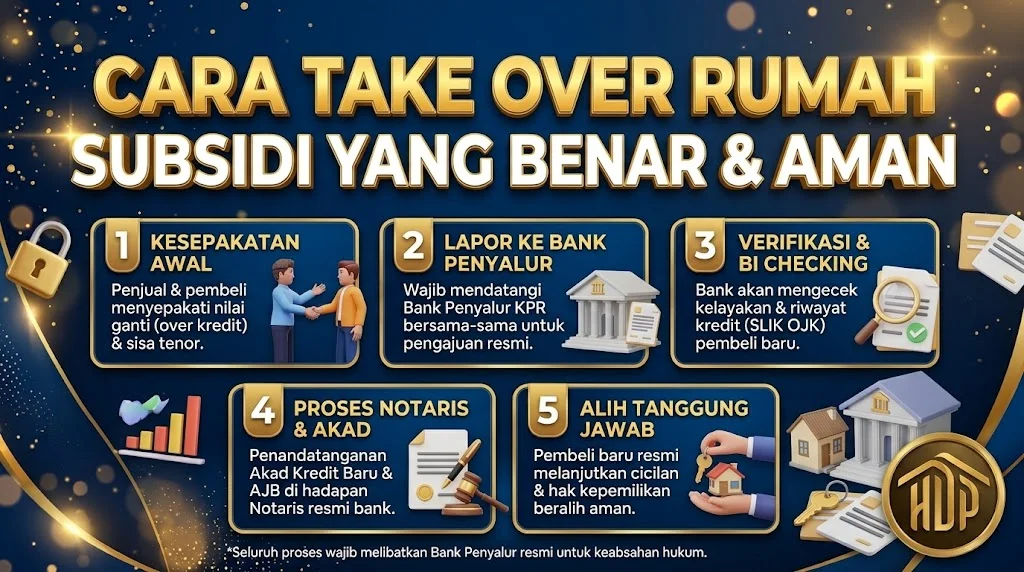
Apabila rumah memang memenuhi ketentuan untuk dialihkan, proses transaksi sebaiknya dilakukan melalui jalur resmi. Jangan menjadikan kuitansi pembayaran atau surat perjanjian pribadi sebagai satu-satunya bukti kepemilikan.
Berikut tahapan yang perlu dilakukan.
1. Melakukan Pengecekan Rumah
Langkah pertama adalah memeriksa kondisi fisik dan legalitas rumah.
Pastikan alamat sesuai dengan dokumen, bangunan tidak sedang dalam sengketa, dan pihak yang menawarkan rumah mempunyai hak untuk melakukan transaksi.
Lakukan pemeriksaan langsung terhadap kondisi bangunan, termasuk atap, dinding, lantai, instalasi listrik, saluran air, serta lingkungan perumahan.
2. Menghubungi Bank Penyalur KPR
Setelah pemeriksaan awal selesai, hubungi bank yang memberikan fasilitas KPR subsidi.
Sampaikan bahwa terdapat rencana pengalihan rumah dan tanyakan mekanisme yang diperbolehkan.
Jangan menganggap bahwa bank akan otomatis menyetujui pembeli baru untuk meneruskan cicilan. Bank memiliki kebijakan dan prosedur tersendiri dalam melakukan perubahan debitur.
3. Memeriksa Dokumen Kredit dan Kepemilikan
Mintalah dokumen pendukung untuk memastikan informasi dari penjual sesuai dengan data sebenarnya.
Beberapa dokumen yang perlu diperiksa meliputi perjanjian kredit, bukti pembayaran angsuran, sertifikat, PBB, dan dokumen lain yang berkaitan dengan status rumah.
Apabila dokumen asli masih disimpan oleh bank, mintalah konfirmasi melalui prosedur resmi.
4. Melakukan Pemeriksaan Notaris atau PPAT
Notaris atau Pejabat Pembuat Akta Tanah (PPAT) dapat membantu memeriksa aspek hukum transaksi sesuai kewenangannya.
Pastikan mekanisme pengalihan yang akan dilakukan memang diperbolehkan. Jangan meminta notaris membuat perjanjian yang seolah-olah mengesahkan transaksi apabila pengalihan tersebut bertentangan dengan ketentuan rumah subsidi.
5. Menyelesaikan Transaksi Sesuai Mekanisme Resmi
Jika seluruh persyaratan terpenuhi dan mekanisme pengalihan telah dikonfirmasi, penyelesaian transaksi dilakukan melalui prosedur yang berlaku.
Pastikan setiap pembayaran memiliki bukti yang jelas dan dokumen transaksi ditandatangani oleh pihak yang berwenang.
6. Mengurus Pengalihan Dokumen Kepemilikan
Tahap berikutnya adalah menyelesaikan administrasi pengalihan hak atas tanah dan bangunan sesuai ketentuan pertanahan.
Jangan menganggap pembayaran harga rumah sudah otomatis mengubah nama pemilik pada sertifikat.
Kepastian administrasi inilah yang menjadi salah satu perlindungan terpenting bagi pembeli.
Risiko Take Over Rumah Subsidi di Bawah Tangan
Salah satu praktik yang masih sering ditemukan adalah transaksi take over rumah subsidi tanpa melibatkan bank maupun prosedur pengalihan yang sah.
Biasanya, penjual dan pembeli hanya membuat surat perjanjian bermaterai. Pembeli membayar uang muka atau sejumlah uang pengganti, kemudian meneruskan cicilan menggunakan rekening atau identitas pemilik pertama.
Sekilas terlihat sederhana, tetapi cara tersebut mempunyai sejumlah risiko.
1. Nama Debitur Tetap Pemilik Pertama
Apabila tidak ada perubahan debitur yang disetujui bank, nama yang tercatat dalam perjanjian kredit tetap pemilik pertama.
Akibatnya, pembeli tidak otomatis mempunyai kedudukan sebagai debitur resmi meskipun sudah membayar cicilan selama bertahun-tahun.
2. Rumah Berpotensi Mengalami Masalah Hukum
Jika pengalihan dilakukan ketika masih dalam masa pembatasan, transaksi berpotensi bertentangan dengan ketentuan rumah subsidi.
Pembeli dapat mengalami kesulitan ketika ingin mengurus balik nama atau menyelesaikan administrasi kepemilikan.
3. Pemilik Pertama Meninggal Dunia
Risiko lain yang sering tidak diperhitungkan adalah apabila pemilik pertama meninggal dunia sebelum proses pengalihan diselesaikan.
Rumah dapat berkaitan dengan persoalan waris dan hak para ahli waris. Surat kesepakatan antara penjual dan pembeli belum tentu cukup untuk menyelesaikan persoalan tersebut.
4. Pemilik Pertama Menjual Rumah kepada Orang Lain
Dalam transaksi yang tidak diselesaikan melalui prosedur resmi, terdapat risiko penjual menawarkan rumah yang sama kepada pihak lain.
Hal ini dapat menimbulkan perselisihan karena pembeli tidak memiliki kepastian administrasi sebagai pemilik yang tercatat.
5. Kesulitan Mengurus Sertifikat
Ketika KPR telah lunas, pembeli mungkin berharap sertifikat bisa langsung diberikan kepadanya.
Namun, apabila nama dalam dokumen kredit dan kepemilikan masih nama penjual, proses pengurusan dokumen tetap membutuhkan dasar hukum yang benar.
Oleh karena itu, jangan membeli rumah subsidi hanya berdasarkan kepercayaan atau surat oper kredit di bawah tangan.
Biaya Take Over Rumah Subsidi yang Perlu Disiapkan
Biaya take over rumah subsidi tidak selalu sama. Besarnya tergantung pada kondisi kredit, mekanisme pengalihan, status sertifikat, serta biaya administrasi yang timbul.
Berikut beberapa komponen biaya yang perlu diperhitungkan:
| Jenis biaya | Keterangan |
|---|---|
| Uang pengganti kepada pemilik | Sesuai kesepakatan yang sah |
| Sisa kewajiban KPR | Jika kredit masih berjalan |
| Biaya administrasi bank | Sesuai ketentuan bank |
| Jasa notaris/PPAT | Jika diperlukan dalam proses hukum |
| Pajak transaksi | Mengikuti ketentuan perpajakan yang berlaku |
| Biaya pertanahan | Sesuai jenis layanan yang diperlukan |
| Tunggakan rumah | Jika terdapat kewajiban yang belum dibayar |
Perlu diketahui bahwa tidak semua komponen tersebut otomatis dikenakan dalam setiap transaksi. Mintalah rincian tertulis agar tidak terjadi kesalahpahaman mengenai siapa yang bertanggung jawab membayar biaya tertentu.
Tips Membeli Rumah Subsidi Take Over agar Tidak Tertipu
Membeli rumah melalui take over bisa menjadi pilihan bagi masyarakat yang sedang mencari hunian. Namun, keputusan tersebut harus didasarkan pada pemeriksaan yang matang.
Berikut beberapa tips yang dapat diterapkan.
Pertama, jangan mudah tergiur harga murah. Harga rumah yang jauh di bawah pasaran memang terlihat menarik, tetapi pastikan alasan penjualan masuk akal dan tidak berkaitan dengan masalah hukum.
Kedua, cek langsung ke bank. Jangan hanya menerima penjelasan penjual mengenai cicilan, sisa pinjaman, atau status kredit.
Ketiga, periksa sertifikat. Pastikan status hak atas tanah jelas dan tidak terdapat sengketa maupun permasalahan administrasi.
Keempat, pastikan rumah memenuhi ketentuan pengalihan. Jangan menganggap semua rumah subsidi yang sudah dicicil beberapa tahun otomatis boleh dijual.
Kelima, gunakan jasa profesional. Libatkan notaris atau PPAT dan pihak bank sesuai kewenangannya.
Keenam, hindari pembayaran penuh sebelum ada kepastian. Jangan menyerahkan seluruh uang kepada penjual hanya karena sudah menandatangani surat perjanjian pribadi.
Ketujuh, simpan seluruh bukti transaksi. Dokumentasikan pembayaran, komunikasi, dokumen kredit, dan kesepakatan yang dibuat secara sah.
Apa yang Harus Dilakukan Jika Ingin Menjual Rumah Subsidi Sebelum 5 Tahun?
Pemilik rumah subsidi yang memiliki kebutuhan untuk pindah atau menjual rumah sebelum masa penghunian terpenuhi harus memahami bahwa alasan pribadi tidak otomatis menjadi pengecualian dari ketentuan pengalihan.
Langkah yang sebaiknya dilakukan adalah menghubungi bank penyalur untuk menjelaskan kondisi yang dihadapi.
Apabila terdapat kesulitan pembayaran cicilan, tanyakan pilihan penyelesaian kredit yang tersedia. Jika terdapat kondisi khusus, mintalah penjelasan tertulis mengenai mekanisme yang dapat ditempuh.
Jangan mengambil jalan pintas melalui oper kredit bawah tangan karena dapat menimbulkan masalah baru bagi pemilik maupun calon pembeli.
Perlu dibedakan pula antara pengalihan karena pewarisan dan penjualan biasa. Keduanya mempunyai dasar serta proses hukum yang berbeda.
Dasar Hukum Take Over Rumah Subsidi di Indonesia
Untuk memahami ketentuan take over rumah subsidi, ada beberapa regulasi yang perlu diperhatikan.
- Undang-Undang Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman, sebagaimana telah diubah, termasuk ketentuan Pasal 55 mengenai pengalihan rumah umum yang mendapatkan kemudahan pemerintah.
- Permen PKP Nomor 9 Tahun 2025, yang mengatur kemudahan dan bantuan pembiayaan perumahan bagi masyarakat berpenghasilan rendah.
- Permen PKP Nomor 2 Tahun 2026, yang mengubah beberapa ketentuan dalam Permen PKP Nomor 9 Tahun 2025.
- Peraturan BP Tapera Nomor 1 Tahun 2026, yang mengatur pembiayaan kepemilikan rumah melalui fasilitas FLPP.
Peraturan BP Tapera Nomor 1 Tahun 2026 mulai berlaku pada 4 September 2026 dan menggantikan Peraturan BP Tapera Nomor 9 Tahun 2021. Karena itu, transaksi rumah subsidi juga perlu memperhatikan ketentuan program FLPP yang berlaku.
FAQ: Pertanyaan Seputar Take Over Rumah Subsidi
Bagian ini membahas pertanyaan yang sering muncul ketika seseorang ingin membeli atau menjual rumah subsidi melalui sistem take over.
1. Apakah rumah subsidi boleh dijual sebelum 5 tahun?
Pada prinsipnya, rumah subsidi tidak boleh dialihkan secara bebas sebelum memenuhi ketentuan penghunian minimal 5 tahun. Pengecualian yang diatur antara lain karena pewarisan dan penyelesaian kredit bermasalah melalui mekanisme yang berlaku.
2. Apakah take over rumah subsidi harus melalui bank?
Jika KPR masih berjalan, bank harus dilibatkan untuk memastikan mekanisme pengalihan kredit yang diperbolehkan. Namun, persetujuan bank saja belum tentu cukup karena pengalihan juga harus memenuhi ketentuan program subsidi.
3. Apakah oper kredit rumah subsidi di bawah tangan aman?
Tidak disarankan. Perjanjian pribadi tidak otomatis mengubah nama debitur dan kepemilikan rumah. Pembeli berisiko mengalami kesulitan ketika mengurus sertifikat maupun menyelesaikan kredit.
4. Apakah rumah subsidi yang sudah lunas boleh dijual?
KPR yang sudah lunas tidak otomatis berarti rumah boleh dijual tanpa pembatasan. Pemilik tetap harus memperhatikan masa penghunian dan mekanisme pengalihan yang ditetapkan peraturan.
5. Apakah rumah subsidi boleh di-take over kepada keluarga?
Hubungan keluarga tidak otomatis menjadi pengecualian. Jika pengalihan dilakukan melalui pewarisan, berlaku mekanisme hukum waris. Jika berupa jual beli kepada anggota keluarga, ketentuan pengalihan rumah subsidi tetap harus diperhatikan.
6. Bagaimana cara mengetahui sisa cicilan rumah subsidi?
Calon pembeli dapat meminta pemilik rumah melakukan pengecekan kepada bank penyalur. Informasi yang perlu diperoleh adalah sisa pokok pinjaman, tenor, angsuran bulanan, dan riwayat pembayaran.
7. Apakah rumah subsidi yang masih KPR bisa langsung dibalik nama?
Tidak bisa dilakukan hanya dengan kesepakatan antara penjual dan pembeli. Harus ada dasar pengalihan yang sah, penyelesaian kewajiban kredit, serta pemenuhan prosedur perbankan dan pertanahan.
8. Apa perbedaan take over dan oper kredit rumah subsidi?
Keduanya sering digunakan dengan pengertian yang hampir sama dalam percakapan sehari-hari. Namun, oper kredit biasanya merujuk pada pengambilalihan kewajiban angsuran, sedangkan take over dapat mencakup proses pengalihan pembiayaan maupun kepemilikan melalui prosedur resmi.
9. Apakah pembeli take over rumah subsidi harus memenuhi syarat MBR?
Pengalihan rumah subsidi setelah masa penghunian minimal harus mengikuti ketentuan penerima manfaat dan mekanisme pengalihan yang berlaku. Jangan menganggap setiap orang otomatis memenuhi syarat untuk membeli rumah subsidi yang dialihkan.
10. Apakah rumah subsidi boleh dikontrakkan sebelum 5 tahun?
Pada prinsipnya tidak diperbolehkan. Ketentuan pemanfaatan rumah subsidi mewajibkan penerima manfaat menggunakan rumah sesuai peruntukannya dan mengikuti batas waktu penghunian yang ditetapkan.
11. Apakah rumah subsidi boleh dijadikan jaminan pinjaman?
Rumah subsidi memiliki ketentuan khusus mengenai pemanfaatan dan pengalihannya. Penggunaan rumah sebagai jaminan harus memperhatikan aturan program, status hak atas tanah, serta ketentuan bank. Jangan menganggapnya sama dengan rumah komersial.
12. Apa risiko membeli rumah subsidi yang belum lunas?
Risikonya meliputi status debitur yang tetap atas nama pemilik pertama, kesulitan mengurus sertifikat, persoalan ahli waris, potensi tunggakan, dan kemungkinan pengalihan tidak memenuhi ketentuan program subsidi.
13. Apakah take over rumah subsidi bisa menggunakan KPR bank lain?
Kemungkinan mekanismenya harus dikonfirmasi kepada bank asal, bank tujuan, dan pihak yang berwenang dalam program subsidi. Tidak semua rumah subsidi dapat dialihkan begitu saja menggunakan fasilitas KPR bank lain.
14. Apakah surat perjanjian oper kredit sudah cukup sebagai bukti kepemilikan?
Tidak. Surat perjanjian hanya membuktikan adanya kesepakatan antara pihak yang menandatanganinya. Dokumen tersebut tidak otomatis menggantikan sertifikat maupun mengubah nama debitur pada perjanjian kredit.
15. Bagaimana cara memastikan rumah subsidi yang akan dibeli tidak bermasalah?
Periksa identitas pemilik, dokumen kepemilikan, status KPR, masa penghunian, riwayat pembayaran, serta ketentuan pengalihan. Lakukan konfirmasi kepada bank dan gunakan bantuan notaris atau PPAT sebelum menyelesaikan transaksi.
Kesimpulan: Jangan Terburu-buru Melakukan Take Over Rumah Subsidi
Take over rumah subsidi memang sering menjadi alternatif bagi masyarakat yang ingin memiliki hunian tanpa harus membeli rumah baru dari pengembang. Namun, proses pengalihannya memiliki ketentuan tersendiri karena rumah tersebut mendapatkan fasilitas bantuan dari pemerintah.
Hal terpenting yang harus diperhatikan adalah masa penghunian minimal 5 tahun, status KPR, legalitas sertifikat, persetujuan bank, dan prosedur pengalihan kepemilikan.
Jangan hanya mempertimbangkan harga rumah atau besarnya cicilan yang harus dibayar. Pastikan seluruh proses transaksi mempunyai dasar hukum yang jelas sehingga tidak menimbulkan kerugian bagi penjual maupun pembeli.
Dengan memahami aturan dan prosedur yang berlaku, masyarakat dapat mengambil keputusan secara lebih bijak ketika ingin membeli ataupun menjual rumah subsidi melalui mekanisme pengalihan kepemilikan.