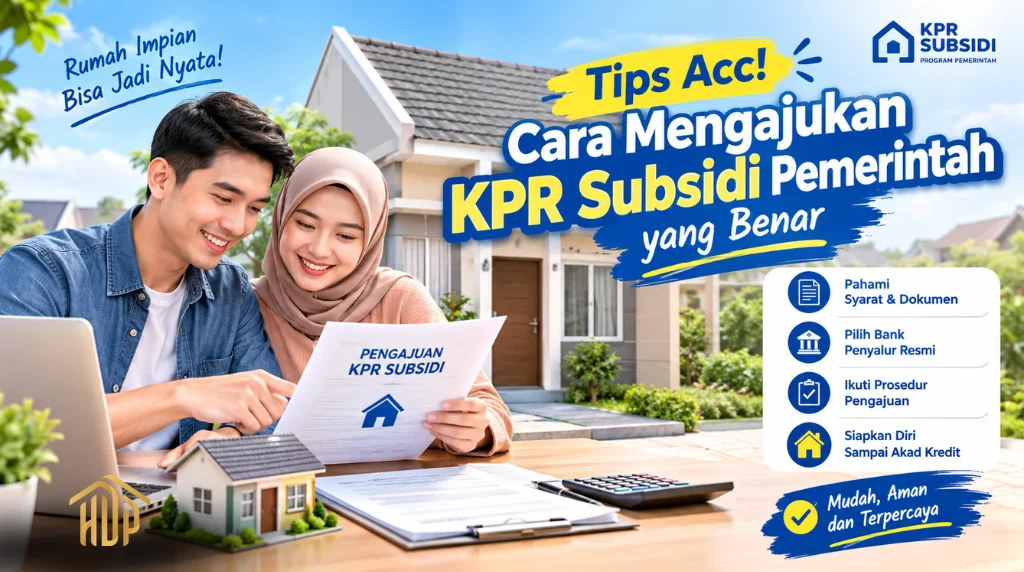
Cara Mengajukan KPR Subsidi Pemerintah memiliki syarat dan ketentuan yang harus dipenuhi. Simak panduan lengkap, persyaratan, dokumen, dan tips agar pengajuan KPR lebih mudah.
Impian keluarga kecil Anda untuk memiliki tempat tinggal yang aman dan nyaman akan mudah terwujud, karena dengan adanya KPR subsidi pemerintah yang menawarkan skema pembiayaan untuk membantu masyarakat berpenghasilan rendah (MBR) agar dapat membeli rumah dengan cicilan yang lebih terjangkau.
Akan tetapi, ada cara mengajukan KPR subsidi pemerintah yang benar dengan persyaratan yang wajib dipenuhi terutama, dokumen, ketentuan penghasilan, proses verifikasi, hingga pemeriksaan kemampuan membayar yang perlu dipahami sejak awal.
Dengan memahami alurnya, Anda sudah bisa menerka diluar kepala sebelum terjadinya risiko berkas ditolak, proses lama, atau harus bolak-balik melengkapi dokumen lainnya.
Apa itu KPR Subsidi Pemerintah?
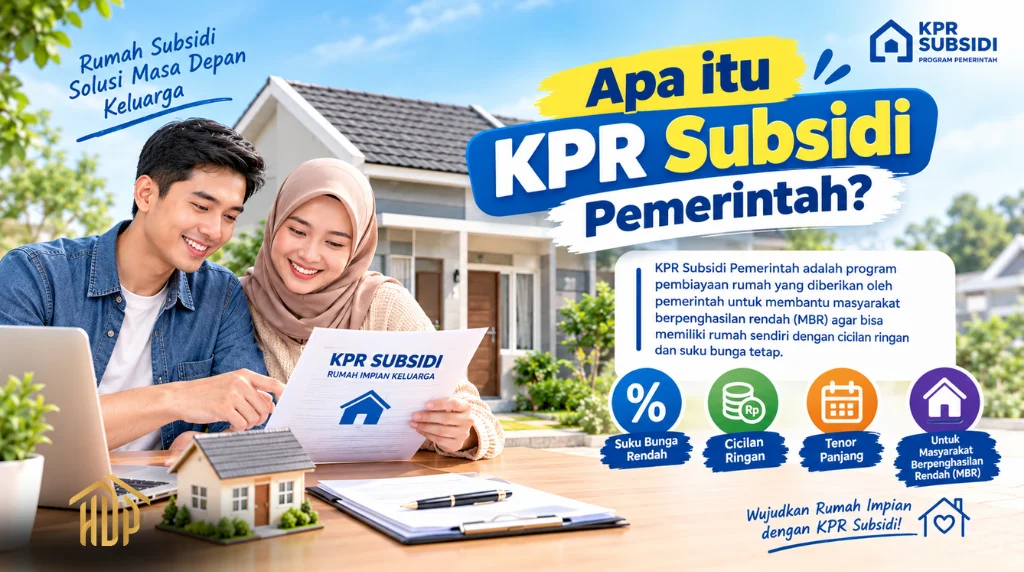
KPR subsidi adalah fasilitas pembiayaan rumah yang mendapatkan dukungan pemerintah sehingga masyarakat yang memenuhi kriteria tertentu dapat memperoleh pembiayaan rumah dengan ketentuan yang lebih terjangkau dibandingkan KPR nonsubsidi.
Salah satu skema yang dikenal masyarakat adalah KPR Sejahtera FLPP. Program ini ditujukan untuk masyarakat yang memenuhi persyaratan sebagai kelompok sasaran penerima fasilitas perumahan.
Dalam praktiknya, masyarakat membeli rumah melalui pengembang yang menyediakan tanah rumah subsidi, kemudian proses pembiayaan dilakukan melalui bank yang bekerja sama dalam program tersebut.
Artinya, terdapat beberapa pihak yang terlibat, yaitu:
- Calon pembeli atau debitur.
- Pengembang perumahan.
- Bank penyalur KPR.
- Pemerintah melalui kebijakan dan program perumahan.
Karena melibatkan beberapa pihak, calon pembeli sebaiknya memahami prosesnya dari awal.
Siapa yang Bisa Mengajukan KPR Subsidi?
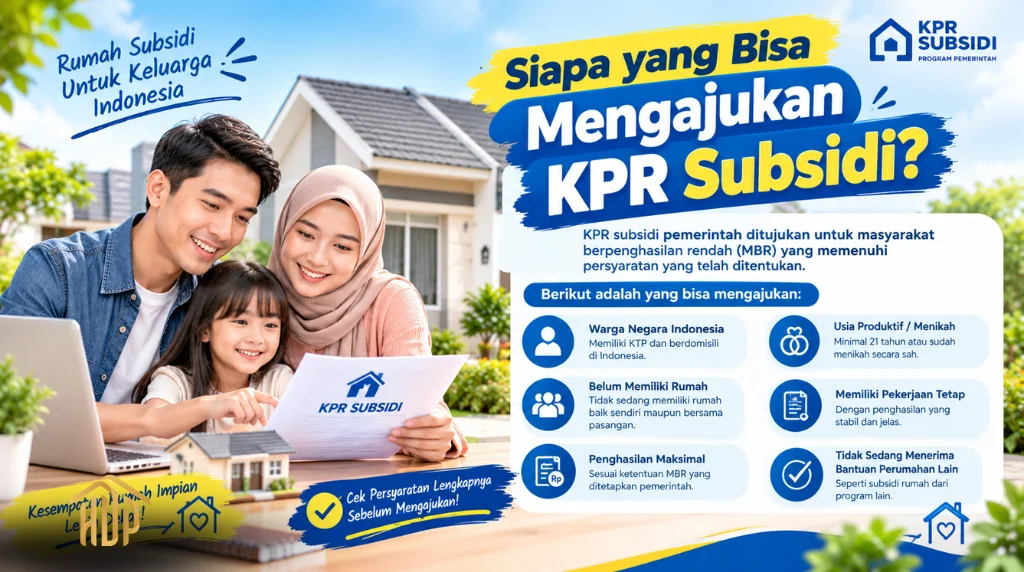
Tidak semua orang otomatis dapat memperoleh KPR subsidi. Kita perlu memenuhi sejumlah ketentuan yang berlaku pada program pembiayaan rumah subsidi.
Secara umum, calon penerima perlu memenuhi persyaratan seperti:
- Warga Negara Indonesia (WNI).
- Memenuhi ketentuan mengenai kelompok sasaran dan batas penghasilan sesuai regulasi yang berlaku.
- Belum memiliki rumah sesuai ketentuan program.
- Belum pernah menerima fasilitas pembiayaan atau bantuan perumahan tertentu yang membuat seseorang tidak lagi memenuhi kriteria.
- Memiliki penghasilan dan kemampuan membayar angsuran.
- Memenuhi persyaratan administrasi bank.
- Memiliki dokumen identitas serta dokumen penghasilan yang dapat diverifikasi.
- Lolos proses analisis dan pemeriksaan kredit dari bank.
Ketentuan dapat berubah mengikuti kebijakan pemerintah. Oleh sebab itu, sebelum melakukan pengajuan, sebaiknya kita memastikan persyaratan terbaru melalui pengembang dan bank penyalur.
Cara Mengajukan KPR Subsidi Pemerintah yang Benar
Masyarakat yang masih awam pastinya akan mencari di google tentang cara mengajukan KPR Subsidi pemerintah, maka dari itu disini akan dijelaskan semua secara lengkap agar Anda mudah memahami step by step nya. Langsung saja agar proses pengajuan lebih terarah, berikut alur yang dapat kita jadikan panduan.
Tentukan Rumah Subsidi yang Sesuai
Langkah pertama adalah memilih rumah subsidi yang sesuai dengan kebutuhan dan kemampuan finansial. Jangan hanya melihat harga rumah. Perhatikan juga:
- Lokasi perumahan.
- Akses jalan.
- Fasilitas umum.
- Jarak ke tempat kerja.
- Kondisi lingkungan.
- Legalitas proyek.
- Spesifikasi bangunan.
- Ketersediaan listrik dan air.
- Akses transportasi.
- Reputasi pengembang.
- Status dan kelengkapan dokumen rumah.
Jika kita membeli rumah untuk ditempati bersama keluarga, faktor lokasi sebaiknya menjadi salah satu pertimbangan utama.
Rumah dengan harga terjangkau tetapi terlalu jauh dari aktivitas sehari-hari bisa membuat biaya transportasi menjadi lebih besar.
Pastikan Kita Memenuhi Syarat KPR Subsidi
Cek secara teliti akan semua pengisian formulir dari Bank, jangan sampai ada yang tertinggal mulai dari tanda tangan, stempel, dan data penting lainnya. Jadi sebelum menyerahkan dokumen, lakukan pemeriksaan awal. Tanyakan kepada pihak pengembang atau bank.
Apakah profil kita memenuhi persyaratan untuk mengajukan KPR subsidi?
Hal yang perlu diperiksa antara lain status kepemilikan rumah, penghasilan, status pekerjaan, usia, serta riwayat pembiayaan.
Pemeriksaan awal ini penting karena dapat membantu kita mengetahui apakah terdapat kendala sebelum masuk ke proses pengajuan resmi.
Siapkan Dokumen KPR Subsidi
Dokumen menjadi sentaja utama untuk Anda melakukan proses pengajuan. Dokumen yang biasanya diminta antara lain:
- KTP.
- Kartu Keluarga.
- NPWP, jika dipersyaratkan.
- Buku atau rekening tabungan.
- Dokumen pernikahan jika sudah menikah.
- Surat keterangan kerja.
- Slip gaji.
- Rekening koran atau mutasi rekening jika diperlukan.
- Dokumen penghasilan lainnya.
- Dokumen tambahan sesuai status pekerjaan.
Bagi karyawan swasta, dokumen surat keterangan kerja aktif, surat pengakatan, dan penghasilan biasanya lebih mudah diverifikasi karena terdapat perusahaan sebagai tempat bekerja.
Sementara itu, bagi wiraswasta atau pekerja mandiri, bank dapat meminta dokumen tambahan untuk memastikan sumber dan kestabilan penghasilan.
Pastikan Data Semua Dokumen Konsisten
Sering terjadi kesalahan kecil yang mungkin disepelekan lalu mengakibatkan proses verifikasi menjadi lebih lama. Mari kita bahas seperti apa contohnya:
- Nama di KTP berbeda dengan dokumen lainnya.
- Alamat pada dokumen belum diperbarui.
- Nomor NIK tidak sesuai.
- Status perkawinan belum diperbarui.
- Dokumen penghasilan tidak lengkap.
- Rekening tidak menunjukkan aktivitas keuangan yang memadai.
Sebelum menyerahkan dokumen, kita sebaiknya melakukan pengecekan satu per satu. takutnya ada beberapa tanda tangan dan stempel. Pastikan nama, NIK, tanggal lahir, alamat, status perkawinan, dan informasi pekerjaan konsisten.
Ajukan Booking Rumah
Booking atau NUP (Nomor Urut Pesanan) menjadi tahapan utama untuk Anda yang berminat dengan hunian agar unit yang diinginkan tidak diambil oleh orang lain. Tetapi tahap ini, pastikan juga Anda mendapatkan informasi yang jelas mengenai:
- Harga rumah.
- Spesifikasi bangunan.
- Posisi unit.
- Biaya-biaya yang perlu disiapkan.
- Estimasi proses KPR.
- Bank penyalur.
- Dokumen yang diperlukan.
- Ketentuan pembatalan.
- Jadwal akad.
Apabila ada beberapa informasi yang belum anda pahami, lebih baik selalu tanyakan secara jelas dan detail agar tidak salah ketika mengambil keputusan.
Proses Pemeriksaan dan Verifikasi Bank
Setelah dokumen diserahkan kepada admin developer, langkah selanjutnya sudah admin yang mengatur untuk menyerahkan berkas konsumen kepada pihak Bank untuk proses pemeriksaan terhadap calon debitur. Ini beberapa contoh penilaian yang akan dilakukan pihak bank:
- Identitas.
- Pekerjaan.
- Penghasilan.
- Kewajiban Kredit.
- Kemampuan Membayar.
- Riwayat Pembiayaan.
Namun, ada satu bagian penting yang harus diperhatikan yaitu Riwayat Kredit.
Karena itu, jika kita mempunyai cicilan kendaraan, kartu kredit, pinjaman konsumtif, atau fasilitas kredit lainnya, seluruh kewajiban tersebut perlu diperhitungkan.
Perhatikan Riwayat Kredit Sebelum Mengajukan KPR
Jika anda memiliki cicilan atau jenis kredit lainnya, saran terbaik untuk melakukan pengecekan BI CHECKING kepada industri jasa keungan atau OJK. Jika terdapat tunggakan atau kewajiban yang bermasalah, hal tersebut dapat memengaruhi proses pengajuan.
Sebelum mengajukan KPR, sebaiknya kita memastikan seluruh kewajiban berjalan dengan baik. Jika pernah memiliki kredit bermasalah, jangan langsung berasumsi bahwa pengajuan pasti ditolak. Kondisi setiap pemohon perlu dinilai berdasarkan data dan kebijakan bank yang berlaku.
Tunggu Hasil Analisis Kredit
Setelah seluruh berkas dan data diperiksa, bank akan menentukan hasil analisis kredit. Jika pengajuan memenuhi ketentuan, proses dapat dilanjutkan menuju tahap berikutnya.
Sebaliknya, jika terdapat dokumen yang belum lengkap atau informasi yang perlu diklarifikasi, bank dapat meminta tambahan dokumen. Karena itu, nomor telepon harus aktif dan mudah dihubungi selama proses pengajuan. Karena biasanya pihak bank akan melakukan OTS.
Akad Kredit KPR Subsidi
Jika pengajuan disetujui SP3K dan seluruh persyaratan telah terpenuhi, calon debitur akan masuk ke tahap akad kredit.
Akad merupakan tahap penting karena terdapat berbagai dokumen dan perjanjian yang harus dipahami sebelum ditandatangani. Sebelum akad, pastikan kita memahami:
- Nilai pembiayaan.
- Jangka waktu kredit.
- Besaran angsuran.
- Jadwal pembayaran.
- Ketentuan denda atau biaya jika ada.
- Asuransi yang terkait.
- Hak dan kewajiban debitur.
- Ketentuan lainnya dalam perjanjian.
Crosscheck secara teliti, jangan lakukan tanda tangan dokumen yang belum Anda pahami. Jika terdapat istilah yang belum jelas, tanyakan langsung kepada petugas Bank sebelum akad dilakukan.
Rumah Siap Dihuni Setelah Proses Serah Terima
Setelah proses pembiayaan dan administrasi selesai sesuai ketentuan, rumah akan masuk ke tahap serah terima kunci sesuai kondisi dan jadwal proyek. Pada saat menerima rumah, kita sebaiknya melakukan pemeriksaan kondisi bangunan. Perhatikan hal-hal dibawah ini:
- Dinding.
- Lantai.
- Pintu dan jendela.
- Atap.
- Kamar mandi.
- Instalasi listrik.
- Air.
- Saluran pembuangan.
- Kondisi halaman.
- Kelengkapan bangunan.
Jika ditemukan bagian yang perlu diperbaiki, segera komunikasikan kepada pengembang sesuai prosedur yang berlaku.
Kesalahan yang sering membuat pengajuan KPR Subsidi Bermasalah
Ada beberapa kesalahan yang sebaiknya kita hindari.
Tidak Mengecek Kemampuan Angsuran
Jangan hanya melihat apakah cicilan terlihat murah. Hitung juga kebutuhan rumah tangga setiap bulan.
Dokumen Tidak Lengkap
Dokumen yang kurang dapat memperlambat proses verifikasi.
Menyembunyikan Kewajiban Kredit
Informasi mengenai pinjaman dan kewajiban kredit sebaiknya disampaikan dengan benar.
Mengabaikan Riwayat Kredit
Tunggakan kredit dapat menjadi salah satu faktor yang memengaruhi analisis bank.
Tidak Memahami Biaya Tambahan
Selain cicilan, tanyakan secara rinci biaya yang berkaitan dengan proses pembelian dan pembiayaan.
Terlalu Cepat Memilih Rumah
Jangan memilih hanya karena melihat iklan.
Kunjungi lokasi jika memungkinkan dan periksa kondisi lingkungan secara langsung.
Berapa Gaji yang Bisa Mengajukan KPR Subsidi?
Pertanyaan mengenai gaji minimal untuk KPR subsidi sering muncul.
Jawabannya tidak sesederhana menentukan satu angka untuk semua orang karena ketentuan penerima KPR subsidi mengikuti regulasi yang berlaku dan dapat mempertimbangkan kelompok penghasilan serta wilayah.
Selain batas penghasilan, bank juga akan mempertimbangkan kemampuan calon debitur dalam membayar angsuran.
Karena itu, calon pembeli sebaiknya tidak hanya bertanya:
“Gaji saya cukup atau tidak?”
Tetapi juga:
“Dengan penghasilan saya saat ini, berapa kemampuan cicilan yang aman untuk keluarga?”
Perhitungan tersebut akan membuat keputusan pembelian rumah menjadi lebih sehat secara finansial.
Apakah Karyawan Kontrak Bisa Mengajukan KPR Subsidi?
Status pekerjaan merupakan salah satu hal yang dapat diperiksa bank.
Karyawan kontrak tidak selalu berarti otomatis tidak dapat mengajukan KPR. Namun, bank akan melakukan penilaian berdasarkan kondisi pekerjaan, penghasilan, masa kerja, dokumen yang tersedia, dan kebijakan kredit yang berlaku.
Jika kita merupakan karyawan kontrak, sebaiknya siapkan dokumen pekerjaan dengan lengkap dan informasikan kondisi pekerjaan secara jujur kepada pihak bank.
Apakah Wiraswasta Bisa Mengajukan KPR Subsidi?
Wiraswasta juga dapat mengajukan pembiayaan rumah apabila memenuhi ketentuan program dan persyaratan bank.
Tantangan yang biasanya perlu diperhatikan adalah pembuktian penghasilan.
Berbeda dengan karyawan yang memiliki slip gaji, penghasilan pengusaha bisa berubah-ubah.
Karena itu, bukti transaksi usaha, rekening, legalitas usaha, dan dokumen pendukung lainnya dapat menjadi bagian penting dalam proses verifikasi.
Berapa Lama Proses KPR Subsidi?
Durasi proses KPR tidak selalu sama untuk setiap pemohon.
Waktu yang dibutuhkan dapat dipengaruhi oleh:
- Kelengkapan dokumen
- Kecepatan verifikasi
- Kondisi pekerjaan
- Hasil pemeriksaan kredit
- Kelengkapan dokumen rumah
- Proses administrasi pengembang
- Kebijakan bank
Karena itu, tidak tepat jika kita menganggap semua pengajuan KPR subsidi pasti selesai dalam jumlah hari yang sama.
Cara terbaik adalah memastikan dokumen sudah lengkap sejak awal dan selalu merespons permintaan informasi dari pihak bank atau pengembang.
Tips Agar KPR Subsidi Lebih Lancar Disetujui
Jika kita ingin meningkatkan kesiapan sebelum mengajukan KPR, beberapa langkah berikut dapat dilakukan:
- Pastikan dokumen identitas lengkap.
- Pastikan penghasilan dapat dibuktikan.
- Hindari tunggakan kredit.
- Jangan mengambil terlalu banyak pinjaman konsumtif menjelang pengajuan.
- siapkan rekening yang mencerminkan aktivitas keuangan secara wajar.
- pilih rumah dari pengembang yang jelas dan mengikuti ketentuan program.
- komunikasikan kondisi keuangan secara jujur kepada bank.
- jangan terburu-buru mengambil keputusan hanya karena mendapatkan promo atau tekanan untuk segera booking.
FAQ KPR Subsidi Pemerintah
Apa itu KPR subsidi?
KPR subsidi merupakan fasilitas pembiayaan rumah yang mendapatkan dukungan pemerintah bagi masyarakat yang memenuhi kriteria tertentu sehingga dapat memiliki rumah dengan skema pembiayaan yang lebih terjangkau.
Apakah KPR subsidi hanya untuk masyarakat berpenghasilan rendah?
Program KPR subsidi memang ditujukan kepada kelompok masyarakat yang memenuhi kriteria sebagai sasaran program sesuai ketentuan pemerintah.
Apakah orang yang sudah memiliki rumah bisa mengambil KPR subsidi?
Kepemilikan rumah merupakan salah satu faktor penting dalam menentukan kelayakan penerima. Ketentuan detailnya mengikuti regulasi program yang sedang berlaku.
Apakah pasangan suami istri boleh mengajukan KPR subsidi?
Pasangan suami istri dapat mengajukan pembiayaan sesuai ketentuan yang berlaku. Status perkawinan dan dokumen keluarga perlu disampaikan secara benar kepada bank.
Apakah KPR subsidi bisa digunakan untuk membeli rumah dari semua pengembang?
Tidak semua rumah otomatis masuk program subsidi. Rumah dan pengembang harus memenuhi ketentuan program serta mekanisme penyaluran yang berlaku.
Apakah KPR subsidi bisa ditolak bank?
Bisa. Persetujuan kredit tetap bergantung pada hasil analisis bank dan pemenuhan persyaratan calon debitur.
Apa penyebab KPR subsidi ditolak?
Penyebabnya dapat berbeda-beda, misalnya dokumen tidak memenuhi ketentuan, data tidak sesuai, kemampuan pembayaran tidak mencukupi, masalah riwayat kredit, atau faktor lain berdasarkan analisis bank.
Apakah uang muka KPR subsidi selalu gratis?
Tidak boleh menganggap semua program atau transaksi rumah subsidi memiliki biaya awal yang sama. Kita perlu meminta rincian biaya secara tertulis kepada pengembang dan bank sebelum melakukan transaksi.
Apakah KPR subsidi bisa dilunasi lebih cepat?
Ketentuan pelunasan dipercepat mengikuti perjanjian kredit dan kebijakan bank. Periksa dokumen akad untuk mengetahui ketentuan yang berlaku.
Apakah rumah subsidi boleh direnovasi?
Renovasi rumah subsidi perlu memperhatikan ketentuan yang berlaku, termasuk aturan mengenai bentuk bangunan dan batasan renovasi. Sebelum melakukan renovasi besar, sebaiknya konsultasikan terlebih dahulu dengan pihak terkait.
Checklist Sebelum Mengajukan KPR Subsidi
Sebelum berangkat ke bank atau pengembang, kita dapat menggunakan checklist sederhana berikut:
☑ KTP tersedia
☑ Kartu Keluarga tersedia
☑ Dokumen perkawinan tersedia jika diperlukan
☑ Dokumen penghasilan tersedia
☑ Rekening aktif
☑ Riwayat kredit diperiksa
☑ Tidak memiliki tunggakan yang bermasalah
☑ Sudah menentukan rumah yang sesuai
☑ Sudah mengetahui spesifikasi rumah
☑ Sudah mengetahui lokasi rumah
☑ Sudah mengetahui estimasi cicilan
☑ Sudah memahami biaya yang perlu disiapkan
☑ Sudah memilih bank penyalur
☑ Siap mengikuti proses verifikasi bank
Kesimpulan: Jangan Asal Ajukan KPR Subsidi
Ada prosedur cara mengajukan KPR subsidi pemerintah sebenarnya dapat dilakukan dengan lebih mudah apabila kita mempersiapkan semuanya sejak awal.
Kuncinya bukan hanya mencari rumah dengan harga murah, tetapi memastikan rumah sesuai kebutuhan, dokumen lengkap, penghasilan dapat diverifikasi, riwayat kredit baik, dan kemampuan membayar cicilan tetap sehat.
Jangan terburu-buru melakukan booking sebelum memahami detail rumah dan pembiayaannya. Tanyakan semua hal yang belum jelas kepada pengembang dan bank, mulai dari harga rumah, spesifikasi, dokumen, biaya, proses KPR, hingga jadwal akad.
Dengan persiapan yang matang, proses pengajuan KPR subsidi menjadi lebih terarah dan kita dapat mengambil keputusan pembelian rumah dengan lebih percaya diri.
Rumah pertama bukan sekadar tempat tinggal. Rumah adalah keputusan finansial jangka panjang. Karena itu, pilih dengan teliti, hitung dengan realistis, dan ajukan KPR sesuai kemampuan.