Restrukturisasi KPR merupakan upaya penyesuaian kembali ketentuan kredit pemilikan rumah antara debitur dan bank agar kewajiban pembayaran cicilan dapat disesuaikan dengan kondisi keuangan debitur. Penyesuaian tersebut dapat berupa perubahan tenor, jadwal pembayaran, jumlah angsuran, suku bunga, atau keungan debitur.
Tidak ada yang tahu musibah atau masalah terjadi pada kita, ketika masa cicilan itu berjalan tentu akan selalu menjadi tanggung jawab dari debitur. Maka dari itu, kondisi tersebut dapat terjadi dari beberapa faktor seperti pendapatan menurun, usaha mengalami penurunan omzet, adanya perubahan pekerjaan, atau kondisi finansial lainnya.
Namun, restrukturisasi KPR bukan berarti utang dihapuskan. Debitur tetap memiliki kewajiban untuk membayar sisa kredit sesuai skema baru yang telah disepakati dengan bank. Jadi intinya restrukturisasi KPR adalah Penundaan pembayaran pokok (grace period / hanya bayar bunga), Nasabah hanya membayar komponen bunga dalam jangka waktu tertentu, sedangkan pembayaran pokok utang ditunda. Setelah masa ini habis, cicilan pokok akan ditagihkan kembali setelah 1 tahun.
Karena setiap bank memiliki kebijakan dan prosedur yang berbeda, pengajuan restrukturisasi memiliki bentuk-bentuk selain penundaan pembayaran pokok, Perpanjangan jangka waktu (tenor), Penurunan suku bunga, Pengurangan tunggakan bunga atau pokok, dan Penambahan fasilitas kredit. Oleh karena itu, perlu konsultasi oleh pihak bank dan disertai informasi kondisi keuangan yang sebenarnya.
Apa Itu Restrukturisasi KPR?
Secara sederhana, restrukturisasi KPR adalah perubahan atau penyesuaian syarat kredit yang dilakukan untuk membantu debitur memenuhi kewajiban pembayaran kreditnya.
Ketika seseorang mengambil KPR, terdapat perjanjian antara debitur dan bank yang mengatur jumlah pinjaman, tenor, bunga, jadwal pembayaran, serta kewajiban lainnya. Seiring berjalannya waktu, kondisi keuangan debitur dapat berubah sehingga cicilan yang sebelumnya masih mampu dibayar menjadi terasa berat.
Dalam kondisi seperti itu, debitur dapat menghubungi bank untuk membicarakan kemungkinan restrukturisasi kredit rumah.
Bank kemudian akan melakukan penilaian terhadap kondisi debitur. Hasil evaluasi tersebut dapat menjadi dasar bagi bank untuk menentukan apakah restrukturisasi dapat diberikan dan bentuk penyesuaian seperti apa yang sesuai.
Dengan demikian, restrukturisasi KPR tidak otomatis diberikan kepada setiap pemohon. Persetujuan tetap bergantung pada kebijakan bank dan hasil analisis terhadap kemampuan pembayaran debitur.
Mengapa Debitur Mengajukan Restrukturisasi KPR?
Ada berbagai alasan seseorang mengajukan restrukturisasi KPR. Salah satu yang paling umum adalah perubahan kemampuan finansial.
Beberapa kondisi yang dapat menjadi alasan untuk mengajukan restrukturisasi antara lain:
- Pendapatan mengalami penurunan.
- Terjadi perubahan pekerjaan atau sumber penghasilan.
- Usaha atau bisnis mengalami penurunan omzet.
- Penghasilan tidak lagi stabil seperti sebelumnya.
- Beban keuangan keluarga meningkat.
- Terjadi kondisi tertentu yang menyebabkan kemampuan membayar cicilan berubah.
- Debitur mulai kesulitan membayar angsuran KPR tepat waktu.
- Debitur ingin mengatur kembali arus kas agar pembayaran cicilan lebih realistis.
Yang perlu diperhatikan, jangan menunggu sampai tunggakan KPR semakin besar sebelum menghubungi bank.
Jika sudah mengetahui bahwa kemampuan pembayaran mulai terganggu, komunikasi dengan bank sebaiknya dilakukan lebih awal. Hal ini memberikan kesempatan bagi debitur dan bank untuk membahas solusi yang memungkinkan.
Jenis Restrukturisasi KPR yang Perlu Diketahui
Bentuk restrukturisasi KPR dapat berbeda antara satu bank dengan bank lainnya. Secara umum, beberapa bentuk penyesuaian yang mungkin ditawarkan meliputi:
Perpanjangan Tenor KPR
Perpanjangan tenor berarti memperpanjang jangka waktu pembayaran kredit.
Sebagai contoh, seseorang masih memiliki sisa kewajiban KPR dengan tenor tertentu. Bank dapat melakukan penyesuaian agar masa pembayaran menjadi lebih panjang, apabila memenuhi ketentuan yang berlaku.
Tujuannya adalah membuat beban cicilan bulanan menjadi lebih ringan.
Namun, tenor yang lebih panjang dapat menyebabkan total pembayaran bunga selama masa kredit menjadi lebih besar, tergantung struktur bunga dan perjanjian kredit.
Penyesuaian Jumlah Angsuran
Bank dapat melakukan penyesuaian terhadap jumlah pembayaran angsuran berdasarkan hasil evaluasi kondisi debitur.
Skema ini bertujuan agar cicilan lebih sesuai dengan kemampuan membayar.
Penyesuaian Suku Bunga
Dalam kondisi tertentu, bank dapat menawarkan penyesuaian terhadap komponen bunga kredit.
Namun, hal ini sepenuhnya bergantung pada kebijakan bank, jenis KPR, perjanjian kredit, serta hasil evaluasi.
Penjadwalan Kembali Pembayaran
Penjadwalan kembali atau rescheduling merupakan salah satu bentuk penyesuaian jadwal pembayaran kewajiban kredit.
Perubahan dapat berkaitan dengan jadwal pembayaran atau jangka waktu kredit sesuai kesepakatan.
Penyesuaian Persyaratan Kredit
Dalam kondisi tertentu, restrukturisasi juga dapat dilakukan melalui perubahan beberapa ketentuan kredit yang disepakati antara bank dan debitur.
Tidak semua jenis restrukturisasi tersedia untuk setiap nasabah. Oleh karena itu, debitur perlu menanyakan secara langsung kepada bank mengenai pilihan yang tersedia.
Syarat Restrukturisasi KPR
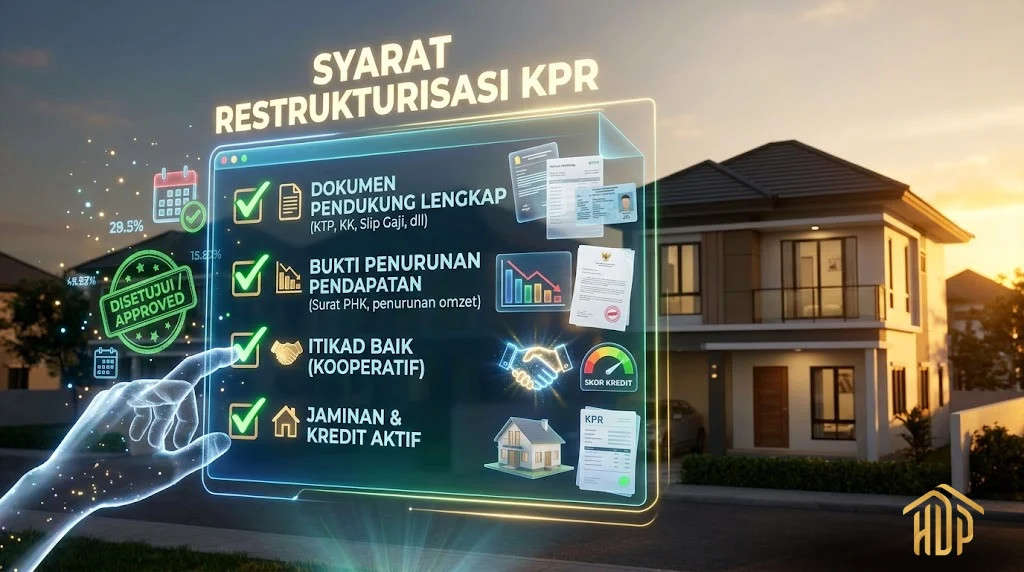
Syarat restrukturisasi KPR dapat berbeda pada setiap bank. Namun, umumnya bank akan meminta debitur memberikan informasi dan dokumen yang berkaitan dengan identitas, kredit, serta kondisi keuangan.
Beberapa dokumen yang mungkin diperlukan antara lain:
- KTP.
- Kartu Keluarga.
- Dokumen atau nomor fasilitas KPR.
- Bukti penghasilan.
- Slip gaji bagi karyawan.
- Rekening koran atau mutasi rekening.
- Dokumen usaha bagi pengusaha.
- Bukti penurunan pendapatan apabila relevan.
- Dokumen pendukung lainnya sesuai permintaan bank.
Bank juga dapat menilai riwayat pembayaran kredit, kondisi kredit berjalan, kemampuan membayar, sumber penghasilan, dan prospek kemampuan pembayaran setelah restrukturisasi.
Karena persyaratan dapat berubah, sebaiknya kita memastikan daftar dokumen terbaru langsung melalui bank pemberi KPR.
Cara Mengajukan Restrukturisasi KPR
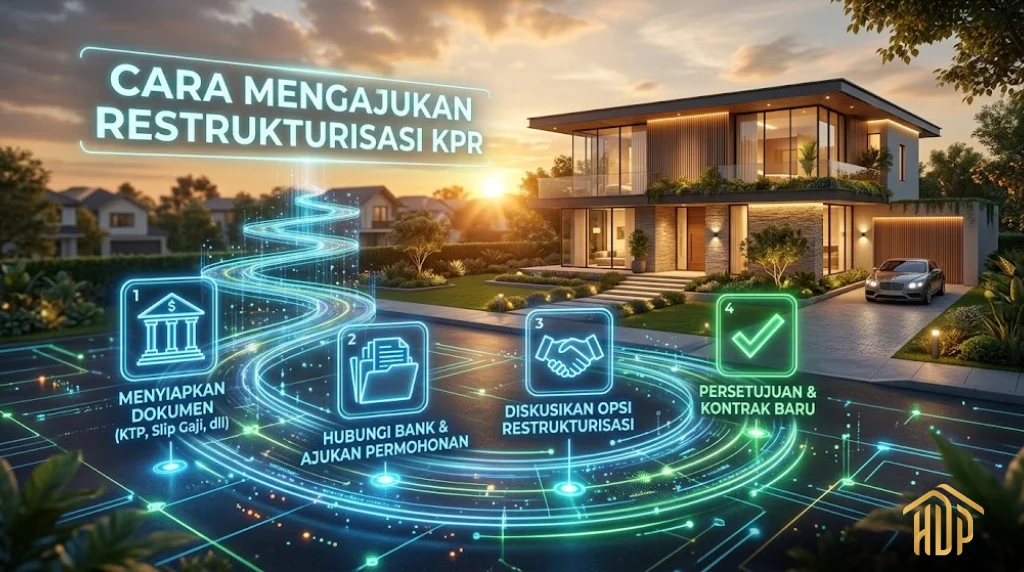
Proses pengajuan restrukturisasi KPR pada dasarnya dimulai dengan komunikasi antara debitur dan bank.
Berikut gambaran langkah yang dapat dilakukan:
Hubungi Bank Pemberi KPR
Sampaikan bahwa kita ingin membicarakan kemungkinan restrukturisasi kredit KPR.
Jelaskan kondisi keuangan secara terbuka dan alasan mengapa cicilan mulai terasa berat.
Siapkan Dokumen
Persiapkan identitas, dokumen kredit, bukti penghasilan, dan dokumen lain yang diminta.
Semakin lengkap informasi yang diberikan, semakin mudah bagi bank melakukan evaluasi.
Jelaskan Kondisi Keuangan
Jangan hanya mengatakan bahwa cicilan terasa berat. Kita sebaiknya menjelaskan kondisi secara konkret.
Misalnya, terdapat perubahan penghasilan atau peningkatan beban pengeluaran.
Bank Melakukan Evaluasi
Bank akan melakukan penilaian terhadap kondisi kredit dan kemampuan pembayaran debitur.
Tahap ini penting karena bank perlu menentukan apakah restrukturisasi layak diberikan dan skema seperti apa yang dapat diterapkan.
Negosiasi atau Penyesuaian Skema
Jika memenuhi ketentuan, bank dapat menawarkan skema restrukturisasi.
Perhatikan kembali jumlah cicilan, tenor, bunga, biaya, serta ketentuan lainnya sebelum menyetujui perubahan.
Penandatanganan Dokumen
Apabila kedua pihak telah menyetujui skema, perubahan kredit akan dituangkan dalam dokumen atau perjanjian sesuai prosedur bank.
Setelah itu, debitur wajib menjalankan pembayaran sesuai ketentuan baru.
Apakah Restrukturisasi KPR Bisa Mengurangi Cicilan?
Restrukturisasi KPR dapat menghasilkan cicilan bulanan yang lebih rendah apabila terdapat perubahan tenor, bunga, atau struktur pembayaran yang membuat angsuran menjadi lebih ringan.
Contohnya, jika tenor diperpanjang, jumlah kewajiban dapat dibagi ke periode pembayaran yang lebih panjang sehingga cicilan per bulan berpotensi turun.
Namun, kita tidak boleh hanya melihat nominal cicilan bulanan.
Cicilan lebih rendah tidak selalu berarti total biaya kredit menjadi lebih murah.
Jika tenor diperpanjang, masa pembayaran menjadi lebih lama. Dalam kondisi tertentu, total bunga yang dibayarkan selama periode kredit juga dapat meningkat.
Karena itu, sebelum menyetujui restrukturisasi, bandingkan:
Cicilan sebelum restrukturisasi → cicilan setelah restrukturisasi → sisa tenor → total pembayaran → bunga dan biaya lainnya.
Apakah Restrukturisasi KPR Mempengaruhi Bunga dan Tenor?
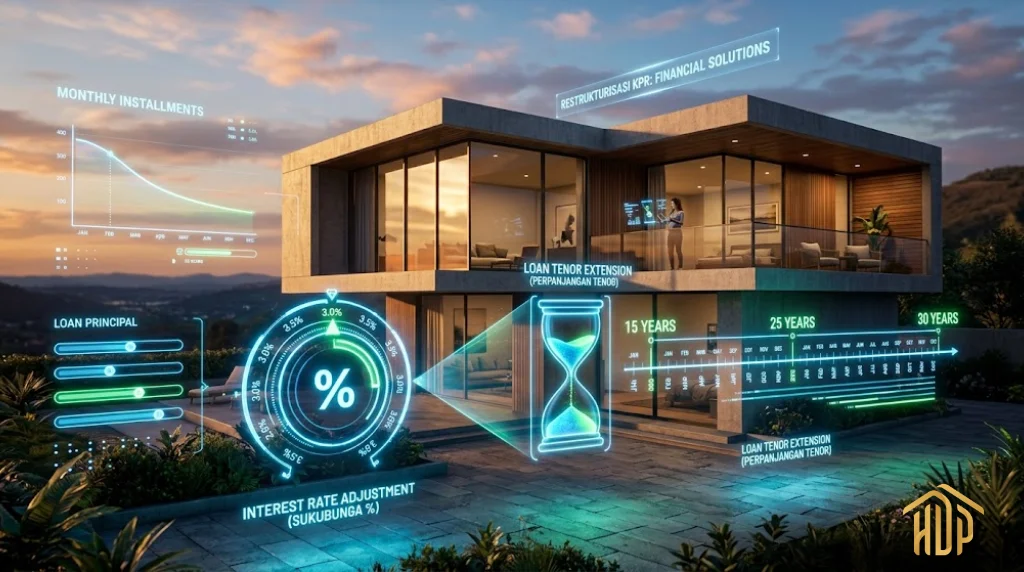
Restrukturisasi dapat memengaruhi tenor maupun komponen pembayaran, tetapi bentuk perubahan bergantung pada kesepakatan dan kebijakan bank.
Misalnya, debitur meminta agar cicilan bulanan lebih ringan. Salah satu kemungkinan solusi adalah memperpanjang tenor.
Namun, jika terdapat perubahan suku bunga atau metode perhitungan tertentu, dampaknya terhadap total kewajiban juga perlu diperhitungkan.
Karena itu, jangan hanya bertanya:
“Berapa cicilan saya setelah restrukturisasi?”
Kita juga perlu bertanya:
- Berapa sisa pokok pinjaman?
- Berapa tenor baru?
- Berapa total pembayaran sampai lunas?
- Bagaimana suku bunganya?
- Apakah terdapat biaya administrasi?
- Apakah terdapat biaya lain?
- Bagaimana jadwal pembayaran setelah restrukturisasi?
Dengan memahami seluruh angka tersebut, keputusan yang diambil menjadi lebih objektif.
Kapan Waktu yang Tepat Mengajukan Restrukturisasi KPR?
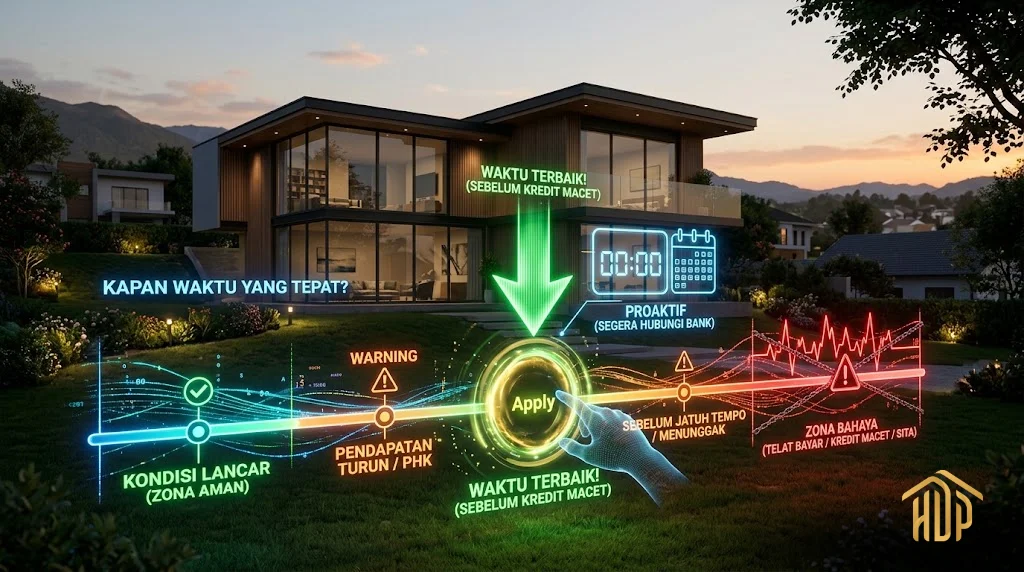
Waktu yang tepat untuk membicarakan restrukturisasi adalah ketika kita mulai mengetahui bahwa kemampuan membayar mengalami perubahan dan berpotensi mengganggu pembayaran cicilan.
Jangan menunggu kondisi menjadi semakin parah.
Jika penghasilan berkurang dan kita memperkirakan cicilan bulan berikutnya mulai sulit dibayar, segera hubungi bank.
Komunikasi lebih awal dapat membantu kita mengetahui pilihan yang tersedia sebelum masalah pembayaran berkembang menjadi tunggakan yang lebih besar.
Selain itu, kita juga perlu membuat perhitungan keuangan pribadi terlebih dahulu.
Catat:
- Total penghasilan bulanan.
- Pengeluaran kebutuhan pokok.
- Cicilan KPR.
- Cicilan atau utang lainnya.
- Pengeluaran keluarga.
- Dana darurat.
- Sumber penghasilan tambahan jika ada.
Dari perhitungan tersebut, kita dapat mengetahui kemampuan pembayaran secara lebih realistis.
Perbedaan Restrukturisasi KPR dan Keringanan Cicilan
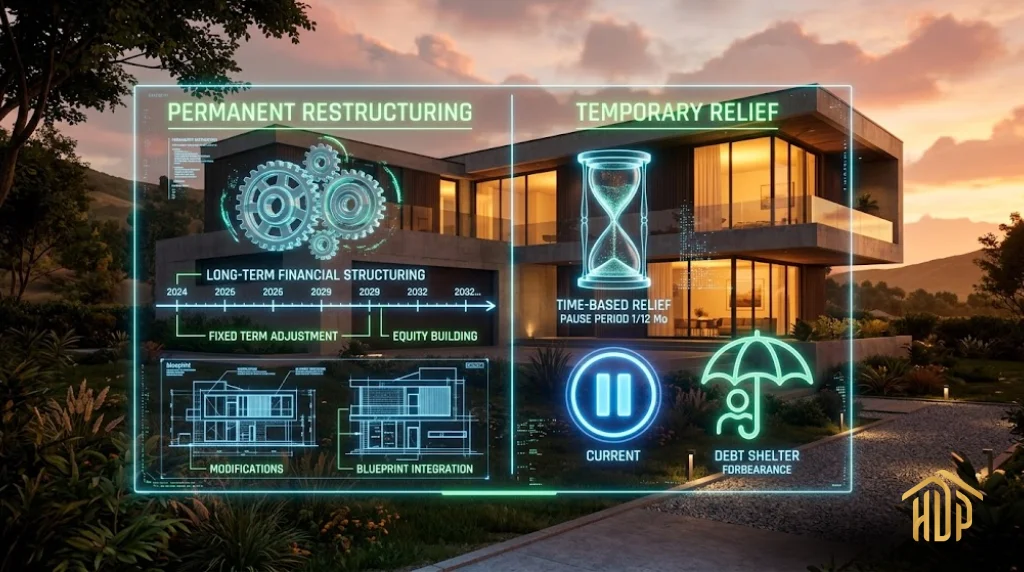
Istilah restrukturisasi KPR dan keringanan cicilan sering digunakan dalam konteks yang mirip, tetapi tidak selalu memiliki arti yang sama.
Restrukturisasi KPR merupakan penyesuaian terhadap ketentuan kredit berdasarkan evaluasi dan kesepakatan dengan bank.
Sementara itu, keringanan cicilan merupakan istilah yang lebih umum untuk menggambarkan bantuan atau penyesuaian yang membuat kewajiban pembayaran menjadi lebih ringan.
Restrukturisasi dapat menjadi salah satu bentuk solusi untuk meringankan beban pembayaran, tetapi bentuk keringanan yang diberikan tetap bergantung pada kebijakan bank.
Karena itu, sebaiknya kita tidak berasumsi bahwa setiap pengajuan restrukturisasi otomatis membuat cicilan turun.
Hal yang Perlu Diperhatikan Sebelum Restrukturisasi KPR
Sebelum menyetujui restrukturisasi, ada beberapa hal yang perlu diperiksa dengan teliti.
Perhatikan Total Biaya Kredit
Jangan hanya melihat cicilan bulanan. Hitung total kewajiban sampai kredit selesai.
Periksa Tenor Baru
Tenor yang lebih panjang memang dapat membuat cicilan lebih ringan, tetapi periode pembayaran juga bertambah.
Pahami Suku Bunga
Tanyakan apakah terdapat perubahan suku bunga dan bagaimana mekanismenya.
Tanyakan Biaya Tambahan
Pastikan kita mengetahui apakah ada biaya administrasi atau biaya lain yang berkaitan dengan perubahan kredit.
Minta Simulasi
Sebelum mengambil keputusan, mintalah simulasi pembayaran berdasarkan skema baru.
Baca Dokumen dengan Teliti
Jangan langsung menandatangani dokumen tanpa memahami perubahan yang terjadi pada perjanjian kredit.
Sesuaikan dengan Kemampuan Finansial
Tujuan utama restrukturisasi adalah membuat kewajiban lebih sesuai dengan kemampuan pembayaran. Jangan memilih skema yang tetap terlalu berat hanya karena ingin mempertahankan tenor tertentu.
FAQ Seputar Restrukturisasi KPR
Apa yang dimaksud dengan restrukturisasi KPR?
Restrukturisasi KPR adalah penyesuaian kembali ketentuan kredit rumah antara debitur dan bank agar pembayaran kredit dapat disesuaikan dengan kondisi dan kemampuan debitur. Penyesuaian dapat berkaitan dengan tenor, jadwal pembayaran, jumlah angsuran, bunga, atau ketentuan kredit lainnya sesuai kebijakan bank.
Apakah semua debitur KPR bisa mengajukan restrukturisasi?
Debitur dapat mengajukan permohonan, tetapi persetujuan restrukturisasi tidak otomatis diberikan. Bank akan melakukan evaluasi terhadap kondisi kredit dan kemampuan pembayaran debitur.
Apakah restrukturisasi KPR berarti utang dihapus?
Tidak. Restrukturisasi bukan penghapusan utang. Debitur tetap memiliki kewajiban membayar sisa kredit sesuai ketentuan yang telah disepakati.
Apakah restrukturisasi KPR bisa menurunkan cicilan?
Bisa, tergantung skema yang disetujui bank. Salah satu cara yang dapat membuat cicilan bulanan lebih ringan adalah memperpanjang tenor. Namun, total biaya kredit juga perlu diperhitungkan.
Apakah tenor KPR bisa diperpanjang melalui restrukturisasi?
Dalam kondisi dan kebijakan tertentu, perpanjangan tenor dapat menjadi salah satu bentuk restrukturisasi. Namun, keputusan tersebut bergantung pada hasil evaluasi dan kebijakan bank.
Apakah bunga KPR bisa berubah setelah restrukturisasi?
Bisa atau tidaknya perubahan bunga bergantung pada skema restrukturisasi dan kebijakan bank. Debitur perlu meminta penjelasan mengenai suku bunga sebelum menyetujui perubahan kredit.
Apakah KPR yang sudah menunggak masih bisa direstrukturisasi?
Kemungkinan dan ketentuannya bergantung pada kondisi kredit serta kebijakan bank. Jika sudah mengalami kesulitan pembayaran, sebaiknya segera menghubungi bank dan tidak menunggu tunggakan semakin besar.
Apa saja dokumen yang biasanya diperlukan untuk restrukturisasi KPR?
Dokumen dapat berbeda berdasarkan bank dan kondisi debitur. Umumnya dapat mencakup identitas, dokumen kredit, bukti penghasilan, mutasi rekening, serta dokumen pendukung kondisi keuangan.
Apakah restrukturisasi KPR membutuhkan biaya?
Kemungkinan adanya biaya bergantung pada kebijakan dan jenis perubahan yang dilakukan. Karena itu, tanyakan secara rinci kepada bank mengenai seluruh biaya sebelum menyetujui restrukturisasi.
Berapa lama proses restrukturisasi KPR?
Waktu proses berbeda-beda tergantung bank, kelengkapan dokumen, kompleksitas kasus, dan hasil evaluasi. Sebaiknya tanyakan estimasi proses langsung kepada bank tempat KPR berjalan.
Apakah restrukturisasi KPR memengaruhi riwayat kredit?
Dampaknya bergantung pada kondisi kredit dan bagaimana restrukturisasi tersebut dicatat serta dilaporkan oleh bank. Karena itu, debitur sebaiknya meminta penjelasan mengenai konsekuensi restrukturisasi terhadap fasilitas kreditnya.
Apakah lebih baik restrukturisasi atau tetap membayar cicilan seperti biasa?
Jika cicilan masih dapat dibayar dengan nyaman dan kondisi keuangan stabil, restrukturisasi mungkin tidak diperlukan. Namun, jika kemampuan membayar sudah menurun dan berpotensi menyebabkan tunggakan, membicarakan solusi dengan bank lebih awal dapat menjadi langkah yang lebih bijak.
Apakah restrukturisasi KPR bisa dilakukan lebih dari satu kali?
Hal tersebut bergantung pada kebijakan bank dan kondisi fasilitas kredit. Tidak ada jaminan bahwa setiap permohonan berikutnya akan disetujui.
Apa yang harus dilakukan jika pengajuan restrukturisasi ditolak?
Kita dapat meminta penjelasan mengenai alasan penolakan dan menanyakan apakah tersedia solusi atau skema lain. Evaluasi kembali kondisi keuangan juga penting agar pembayaran KPR dapat direncanakan secara realistis.
Apakah restrukturisasi KPR sama dengan refinancing?
Tidak sama. Restrukturisasi merupakan penyesuaian terhadap kredit yang sedang berjalan dengan bank terkait. Sementara refinancing pada dasarnya berkaitan dengan pembiayaan kembali kredit, yang dapat melibatkan fasilitas pembiayaan baru dan memiliki mekanisme berbeda.
Kesimpulan Apa Itu Restrukturisasi
Restrukturisasi KPR adalah solusi berupa penyesuaian kembali ketentuan kredit rumah untuk membantu menyesuaikan kewajiban pembayaran dengan kondisi kemampuan debitur. Bentuknya dapat berupa perubahan tenor, jumlah angsuran, jadwal pembayaran, suku bunga, atau ketentuan lainnya sesuai hasil evaluasi dan kebijakan bank.
Restrukturisasi bukan berarti utang dihapus dan bukan pula jaminan bahwa cicilan pasti menjadi lebih murah. Karena itu, sebelum mengajukan, kita perlu memahami kondisi keuangan secara menyeluruh dan menghitung kemampuan membayar.
Jika mulai mengalami kesulitan membayar cicilan KPR, jangan menunggu sampai masalah semakin besar. Hubungi bank, sampaikan kondisi secara terbuka, lengkapi dokumen yang diperlukan, kemudian minta simulasi skema restrukturisasi yang tersedia.
Dengan memahami pengertian restrukturisasi KPR, syarat restrukturisasi KPR, jenis restrukturisasi KPR, cara mengajukan restrukturisasi, dampaknya terhadap cicilan, bunga dan tenor, kita dapat mengambil keputusan dengan lebih terukur dan sesuai kondisi finansial.