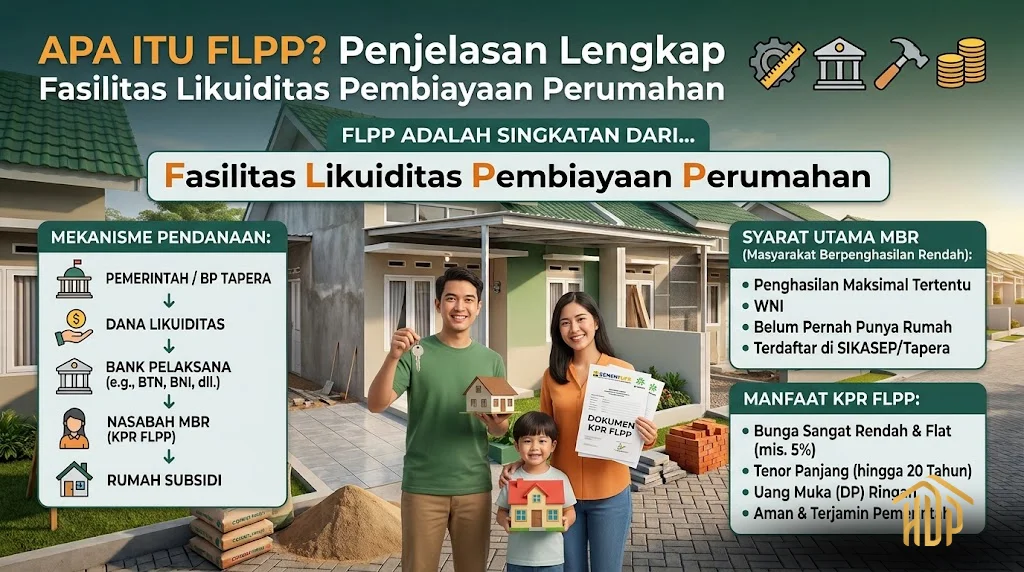
FLPP adalah singkatan dari apa? Fasilitas Likuiditas Pembiyaan Perumahan yang berarti salah satu skema pembiayaan perumahan yang digunakan pemerintah untuk membantu Masyarakat Berpenghasilan Rendah singkatan dari MBR, dapat memperoleh rumah melalui KPR subsidi.
Sederhanya, FLPP merupakan fasilitas pembiyaan yang mendukung masyarakat agar dapat memiliki rumah dengan skema KPR yang lebih terjangkau dibandingkan pembiayaan KPR komersial pada umumnya.
Program FLPP masih menjadi bagian penting dalam kebijakan pembiayaan rumah subsidi. Pada September 2026, BP Tapera masih melakukan evaluasi kinerja penyaluran KPR Subsidi FLPP, yang menunjukkan bahwa FLPP tetap menjadi salah satu instrumen pembiyaan rumah subsidi yang berjalan.
Lalu, sebenarnya FLPP itu apa, siapa yang bisa mendapatknya, bagaimana cara kerjanya, dan apa hubungan dengan rumah subsidi? Mari kita bahas dari dasar supaya tidak salah memahami istilah KPR FLPP.
FLPP Adalah Singkatan Dari Apa?
FLPP adalah singkatan dari Fasilitas Likuiditas Pembiayaan Perumahan. Dalam bahasa sederhana, FLPP merupakan fasillitas pembiayaan yang ditujukan untuk mendukung kepemilikan rumah bagi masyarakat yang memenuhi kriteria sebagai penerima pembiyaan perumahan bersubsidi.
Kementerian Pekerjaan Umum juga menggunakan istilah Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) dalam program pembiayaan perumahan bagi MBR. Karena itu, ketika kita mendengar istilah:
- KPR FLPP.
- KPR subsidi FLPP.
- Rumah subsidi FLPP.
- Pembiyaan FLPP.
- KPR Sejahtera FLPP.
Semua itu masih berkaitan dengan skema fasilitas pembiayaan perumahan yang ditujukan untuk membantu masyarakat mendapatkan hunian yang lebih terjangkau.
Apa Itu FLPP?
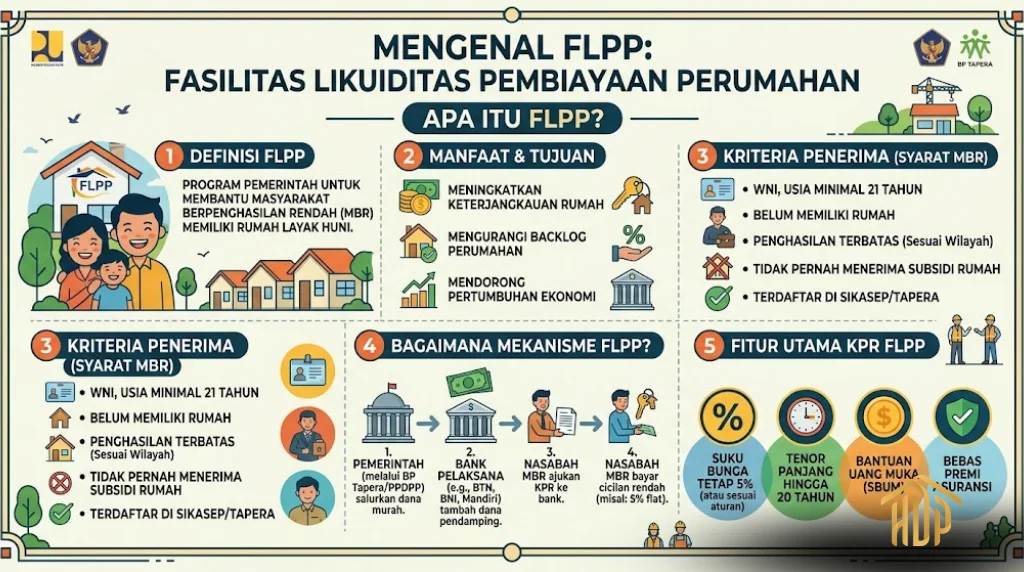
FLPP merupakan fasilitas pembiayaan perumahan yang mendukung masyarakat berpenghasilan rendah untuk memiliki rumah melalui KPR bersubsidi.
Dalam skema KPR FLPP, dana FLPP disalurkan melalui bank pelaksana kepada penerima yang memenuhi persyarakat.
Dokumen pemerintah mengenai program pembiayaan perumahan menjelaskan bahwa FLPP diperuntukkan bagi kelompok sasaran MBR dan dapat digunakan untuk kepemilikan rumah tapak maupun rumah susun, sesuai ketentuan program.
Jadi, FLPP bukan nama rumah, bukan nama developer, dan bukan nama bank.
FLPP adalah fasilitas pembiayaan.
Sementara rumah yang dibeli masyarakat melalui fasilitas tersebut sering disebut sebagai rumah subsidi.
Apa Hubungan FLPP dengan KPR Subsidi?
Hubungannya sangat erat.
Jika seseorang membeli rumah subsidi melalui skema KPR FLPP, maka FLPP menjadi bagian dari mekanisme pembiayaan yang membuat KPR tersebut memiliki karakteristik khusus sesuai ketentuan program pemerintah.
Dalam skema pembiayaan yang dijelaskan pemerintah, dana FLPP dan dana bank pelaksana dapat digabungkan dengan proporsi tertentu untuk membentuk pembiayaan KPR Sejahtera.
Karena itu, kita sering menemukan istilah:
KPR Subsidi FLPP
Istilah tersebut merujuk pada KPR yang menggunakan fasilitas FLPP untuk mendukung pembiayaan kepemilikan rumah bagi kelompok sasaran.
Siapa yang Bisa Mendapatkan KPR FLPP?
Pada dasarnya, FLPP ditujukan untuk masyarakat yang memenuhi kriteria penerima pembiayaan perumahan sesuai ketentuan pemerintah yang berlaku.
Kelompok sasaran utamanya adalah Masyarakat Berpenghasilan Rendah atau MBR.
Namun, status sebagai MBR saja tidak otomatis berarti seseorang pasti mendapatkan KPR FLPP.
Ada beberapa persyaratan lain yang harus dipenuhi, seperti ketentuan penghasilan, kepemilikan rumah, status kepemilikan sebelumnya, kemampuan membayar cicilan, serta persyaratan administrasi dan perbankan.
Karena ketentuan dapat berubah, calon pembeli sebaiknya menggunakan informasi terbaru dari BP Tapera dan bank penyalur ketika akan mengajukan KPR.
Apakah FLPP Sama dengan Rumah Subsidi?
Tidak persis sama, Ini salah satu hal yang sering membuat calon pembeli rumah bingung.
FLPP adalah fasilitas pembiayaan, sedangkan rumah subsidi adalah rumah yang diperoleh melalui skema bantuan atau fasilitas pembiayaan perumahan yang ditetapkan pemerintah.
Contoh sederhananya:
- Rumah → objek yang dibeli.
- KPR → pembiayaan untuk membeli rumah.
- FLPP → fasilitas likuiditas yang mendukung pembiayaan perumahan tersebut.
- Jadi, FLPP bukan jenis bangunan rumah.
Apa Keuntungan KPR FLPP?
Keuntungan yang diperoleh penerima tentu bergantung pada ketentuan program yang berlaku saat pengajuan.
Secara umum, skema FLPP dirancang untuk membuat pembiayaan rumah bagi kelompok sasaran menjadi lebih terjangkau.
Dalam dokumen program pembiayaan pemerintah, KPR FLPP tercatat memiliki karakteristik seperti suku bunga tetap 5% dan tenor 20 tahun pada skema yang tercantum dalam dokumen tersebut.
Karakteristik seperti suku bunga tetap inilah yang menjadi salah satu hal yang membuat KPR subsidi FLPP banyak diminati masyarakat.
Namun, jangan hanya melihat angka cicilan.
Sebelum membeli rumah subsidi, kita tetap perlu menghitung:
- Kemampuan membayar cicilan.
- Biaya listrik.
- Biaya air.
- Iuran lingkungan.
- Biaya transportasi.
- Biaya renovasi.
- Biaya administrasi.
- Kebutuhan keluarga setiap bulan.
Dengan begitu, kepemilikan rumah tidak hanya terlihat murah di awal, tetapi juga tetap nyaman dalam jangka panjang.
Apakah KPR FLPP Hanya untuk Rumah Tapak?
Tidak hanya rumah tapak, Dokumen program pembiayaan pemerintah mencantumkan bahwa FLPP dapat digunakan untuk kepemilikan rumah tapak dan rumah susun, sesuai ketentuan yang berlaku.
Karena itu, istilah FLPP tidak selalu identik dengan rumah tapak.
Namun, di masyarakat, istilah rumah subsidi FLPP memang sangat sering digunakan untuk menyebut rumah tapak bersubsidi yang dibeli melalui KPR.
Bagaimana Cara Kerja FLPP?
Secara sederhana, mekanismenya melibatkan beberapa pihak.
- Pemerintah
Pemerintah menyediakan kebijakan dan dukungan pembiayaan perumahan.
- BP Tapera atau lembaga terkait
Dalam pelaksanaan saat ini, BP Tapera menjadi salah satu pihak penting dalam pengelolaan dan penyaluran pembiayaan FLPP.
- Bank Penyalur
Bank pelaksana menyalurkan pembiayaan kepada calon debitur yang telah memenuhi persyaratan.
- Pengembang
Pengembang menyediakan rumah yang memenuhi ketentuan program.
- Masyarakat
Masyarakat yang memenuhi persyaratan mengajukan KPR melalui bank pelaksana.
Gambaran sederhananya:
Pemerintah → FLPP → Bank Penyalur → Masyarakat → Rumah Subsidi
Dalam prosesnya, bank tetap melakukan proses analisis kredit sesuai ketentuan yang berlaku.
Apakah FLPP Sama dengan KPR?
FLPP dan KPR bukan hal yang sama.
KPR merupakan Kredit Pemilikan Rumah, yaitu fasilitas kredit atau pembiayaan untuk membeli rumah.
Sedangkan FLPP merupakan Fasilitas Likuiditas Pembiayaan Perumahan.
Jadi:
KPR = produk pembiayaan rumah
FLPP = fasilitas likuiditas yang mendukung pembiayaan perumahan bersubsidi
Keduanya dapat muncul bersama dalam istilah KPR FLPP.
FLPP untuk Masyarakat Berpenghasilan Rendah
Salah satu tujuan utama program FLPP adalah membantu masyarakat yang membutuhkan akses terhadap rumah layak dan terjangkau.
Pemerintah secara konsisten memasukkan FLPP sebagai salah satu skema pembiayaan perumahan bagi MBR.
Karena itu, calon pembeli rumah subsidi perlu memahami bahwa program ini memiliki sasaran tertentu.
Bukan berarti semua orang yang ingin membeli rumah otomatis dapat menggunakan FLPP.
Ada proses verifikasi dan persyaratan yang harus dipenuhi.
Apakah Pekerja Informal Bisa Mengajukan FLPP?
Ini juga menjadi pertanyaan yang cukup sering muncul.
Pekerja informal tidak serta-merta dilarang mengakses FLPP, tetapi proses pembuktiannya dapat berbeda dibandingkan pekerja dengan penghasilan tetap.
Pemerintah juga pernah menjelaskan bahwa akses MBR informal terhadap FLPP menjadi perhatian dalam koordinasi dengan perbankan.
Dalam praktik pengajuan KPR, bank tetap perlu menilai kemampuan calon debitur untuk membayar cicilan.
Karena itu, pekerja informal sebaiknya menyiapkan bukti penghasilan dan dokumen usaha yang dapat membantu bank menilai kemampuan finansial.
Apakah FLPP Hanya untuk Orang yang Belum Memiliki Rumah?
Program rumah subsidi pada dasarnya memiliki ketentuan mengenai kepemilikan rumah dan sasaran penerima.
Salah satu tujuan program adalah membantu masyarakat yang membutuhkan akses kepemilikan hunian.
Karena persyaratan dapat diperbarui, calon pembeli jangan hanya mengandalkan informasi lama seperti “asal belum punya rumah pasti lolos”.
Tetap ada persyaratan lain yang harus dipenuhi dan diverifikasi.
Apa Bedanya FLPP dengan KPR Komersial?
Perbedaan utamanya terletak pada skema pembiayaan, sasaran penerima, ketentuan program, dan karakteristik pembiayaannya.
| Aspek | KPR FLPP | KPR Komersial |
| Sasaran | Kelompok yang memenuhi ketentuan subsidi | Umumnya lebih luas |
| Fasilitas pemerintah | Ada sesuai program | Tidak menggunakan FLPP |
| Suku bunga | Mengikuti ketentuan program | Mengikuti produk bank |
| Rumah | Memenuhi ketentuan rumah subsidi | Lebih beragam |
| Persyaratan | Mengikuti ketentuan program dan bank | Mengikuti ketentuan bank |
| Harga rumah | Mengikuti batas yang ditetapkan | Lebih fleksibel |
Perlu diperhatikan bahwa detail suku bunga, batas penghasilan, harga rumah, uang muka, tenor, dan persyaratan lainnya dapat berubah berdasarkan kebijakan pemerintah dan produk bank yang berlaku.
Apakah FLPP Masih Ada di Tahun 2026?
Ya. Pada September 2026, BP Tapera secara resmi masih menyebut KPR Subsidi FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) dalam evaluasi kinerja penyaluran FLPP tahun anggaran 2026.
BP Tapera juga mengumumkan bahwa layanan SiKasep telah bermigrasi ke aplikasi Tapera Mobile sejak 13 April 2026, termasuk untuk mempermudah akses masyarakat terhadap pembiayaan FLPP.
Artinya, bagi masyarakat yang sedang mencari rumah subsidi, informasi mengenai FLPP masih sangat relevan untuk dipahami.
Cara Mengajukan KPR FLPP
Secara umum, calon pembeli dapat memulai proses dengan memilih rumah yang masuk dalam program dan bank penyalur yang tersedia.
Tahapannya dapat meliputi:
- Menentukan rumah yang sesuai.
- Memastikan proyek/developer mengikuti program yang berlaku.
- Memilih bank penyalur.
- Menyiapkan dokumen pribadi dan penghasilan.
- Mengajukan KPR.
- Melalui proses verifikasi bank.
- Melalui proses analisis kemampuan pembayaran.
- Jika disetujui, melanjutkan proses akad.
- Bank melakukan pencairan sesuai mekanisme.
- Debitur mulai membayar angsuran sesuai perjanjian.
Prosedur detail dapat berbeda tergantung bank penyalur dan ketentuan yang berlaku saat pengajuan.
Dokumen yang Biasanya Dibutuhkan untuk KPR FLPP
Persyaratan dokumen dapat berbeda menurut kondisi pemohon dan bank, tetapi calon pembeli biasanya perlu mempersiapkan dokumen seperti:
- KTP.
- Kartu Keluarga.
- NPWP apabila dipersyaratkan.
- Buku nikah bagi yang sudah menikah.
- Slip gaji atau bukti penghasilan.
- Surat keterangan kerja bagi karyawan.
- Dokumen usaha bagi wiraswasta.
- Rekening atau bukti transaksi tertentu apabila diperlukan.
- Dokumen pendukung lainnya.
Sebaiknya dokumen disiapkan dengan data yang konsisten.
Kesalahan nama, alamat, status perkawinan, atau data penghasilan dapat membuat proses verifikasi menjadi lebih panjang.
FAQ FLPP yang Sering Dicari di Google
FLPP singkatan dari apa?
FLPP adalah singkatan dari Fasilitas Likuiditas Pembiayaan Perumahan. FLPP merupakan fasilitas pembiayaan perumahan yang digunakan untuk mendukung kepemilikan rumah bagi masyarakat yang memenuhi ketentuan program.
FLPP itu apa?
FLPP adalah fasilitas likuiditas pembiayaan perumahan yang mendukung program KPR subsidi untuk kelompok sasaran, terutama Masyarakat Berpenghasilan Rendah (MBR).
FLPP kepanjangan dari apa?
Kepanjangan FLPP adalah Fasilitas Likuiditas Pembiayaan Perumahan.
Apa bedanya FLPP dan KPR?
KPR adalah kredit atau pembiayaan untuk membeli rumah, sedangkan FLPP adalah fasilitas likuiditas yang mendukung pembiayaan perumahan bersubsidi.
Apakah FLPP sama dengan rumah subsidi?
Tidak. FLPP adalah fasilitas pembiayaan, sedangkan rumah subsidi adalah rumah yang diperoleh melalui skema bantuan atau pembiayaan perumahan sesuai ketentuan pemerintah.
Apakah FLPP masih berlaku?
Ya. Pada 2026, BP Tapera masih menjalankan dan mengevaluasi penyaluran KPR Subsidi FLPP.
Siapa yang bisa mendapatkan FLPP?
FLPP ditujukan kepada kelompok masyarakat yang memenuhi persyaratan program, terutama MBR. Persyaratan penghasilan, kepemilikan rumah, dokumen, dan ketentuan lainnya harus dipenuhi.
Apakah FLPP untuk rumah subsidi?
Ya. FLPP merupakan salah satu fasilitas pembiayaan yang mendukung program KPR subsidi.
Apakah FLPP hanya untuk karyawan?
Tidak harus. Pekerja informal juga dapat menjadi bagian dari sasaran, tetapi kemampuan dan penghasilan tetap perlu diverifikasi oleh bank sesuai ketentuan yang berlaku.
Apakah wiraswasta bisa KPR FLPP?
Wiraswasta dapat mengajukan apabila memenuhi persyaratan program dan bank. Bukti penghasilan atau dokumen usaha dapat diperlukan untuk menilai kemampuan membayar.
Apakah pekerja kontrak bisa mendapatkan KPR FLPP?
Status pekerjaan bukan satu-satunya faktor. Bank akan melihat persyaratan program dan kemampuan pembayaran calon debitur berdasarkan dokumen yang diserahkan.
Apakah FLPP bisa digunakan untuk rumah tapak?
Ya. Program FLPP dapat digunakan untuk kepemilikan rumah tapak sesuai ketentuan yang berlaku.
Apakah FLPP bisa untuk rumah susun?
Ya. Dokumen program pemerintah juga mencantumkan kepemilikan rumah susun sebagai salah satu peruntukan FLPP.
Berapa bunga KPR FLPP?
Besaran bunga mengikuti ketentuan program yang berlaku. Dalam dokumen program pemerintah yang tersedia, KPR FLPP tercantum dengan suku bunga tetap 5%.
Berapa lama tenor KPR FLPP?
Dokumen program pemerintah mencantumkan tenor 20 tahun untuk KPR FLPP pada skema tersebut. Ketentuan aktual perlu dikonfirmasi saat pengajuan karena kebijakan program dapat diperbarui.
Apakah KPR FLPP bisa dilunasi lebih cepat?
Kemungkinan pelunasan dipercepat bergantung pada ketentuan perjanjian kredit dan bank penyalur. Debitur sebaiknya meminta simulasi dan penjelasan langsung dari bank sebelum melakukan pelunasan.
Apakah rumah FLPP boleh direnovasi?
Renovasi rumah FLPP perlu memperhatikan ketentuan program, perjanjian kredit, bank penyalur, pengembang, dan aturan bangunan yang berlaku. Untuk renovasi besar, sebaiknya konfirmasi terlebih dahulu kepada bank.
Apakah rumah FLPP boleh dijual?
Rumah subsidi memiliki ketentuan mengenai pemanfaatan dan pengalihan. Karena itu, rumah FLPP tidak sebaiknya diperlakukan sama seperti rumah komersial yang bebas diperjualbelikan kapan saja. Ketentuan pengalihan perlu diperiksa berdasarkan regulasi dan perjanjian yang berlaku.
Apakah FLPP bisa untuk rumah pertama?
Program KPR subsidi FLPP ditujukan untuk membantu masyarakat yang memenuhi kriteria memperoleh hunian. Salah satu informasi resmi BP Tapera pada 2026 menyebut MBR dengan penghasilan tertentu berdasarkan zona dapat memperoleh rumah pertamanya melalui fasilitas KPR FLPP sesuai ketentuan.
Apakah FLPP sama dengan Tapera?
Tidak. FLPP dan Tapera merupakan skema pembiayaan/perumahan yang berbeda, meskipun keduanya berkaitan dengan kebijakan pembiayaan perumahan. Jangan menyamakan FLPP dengan dana kepesertaan Tapera.
Kesimpulan
FLPP adalah singkatan dari Fasilitas Likuiditas Pembiayaan Perumahan. FLPP merupakan fasilitas pembiayaan yang mendukung masyarakat yang memenuhi kriteria untuk memperoleh rumah melalui skema KPR subsidi.
Yang perlu kita ingat adalah FLPP bukan nama rumah dan bukan nama bank. FLPP merupakan fasilitas dalam skema pembiayaan perumahan.
Bagi masyarakat yang sedang mencari rumah subsidi, memahami istilah ini penting karena KPR FLPP berkaitan langsung dengan mekanisme pembiayaan rumah subsidi, persyaratan penerima, bank penyalur, suku bunga, tenor, serta ketentuan program pemerintah.
Pada 2026, FLPP masih menjadi bagian dari penyaluran KPR subsidi dan BP Tapera masih melakukan evaluasi serta pengelolaan penyaluran FLPP.
Jadi, ketika kita menemukan iklan “Rumah Subsidi KPR FLPP”, maksudnya adalah rumah tersebut ditawarkan dengan skema pembiayaan KPR yang menggunakan fasilitas FLPP, tentunya selama rumah, calon debitur, bank, dan proses pengajuannya memenuhi ketentuan yang berlaku.
Untuk calon pembeli, jangan hanya bertanya “berapa cicilannya?”. Kita juga perlu memahami apakah memenuhi syarat, bagaimana proses pengajuan, siapa bank penyalurnya, apa saja biaya yang perlu disiapkan, bagaimana ketentuan rumah setelah akad, serta apa kewajiban selama masa KPR.
Dengan memahami FLPP dari awal, proses mencari dan mengajukan KPR rumah subsidi menjadi jauh lebih mudah dipahami dan kita dapat mengambil keputusan dengan lebih tenang.