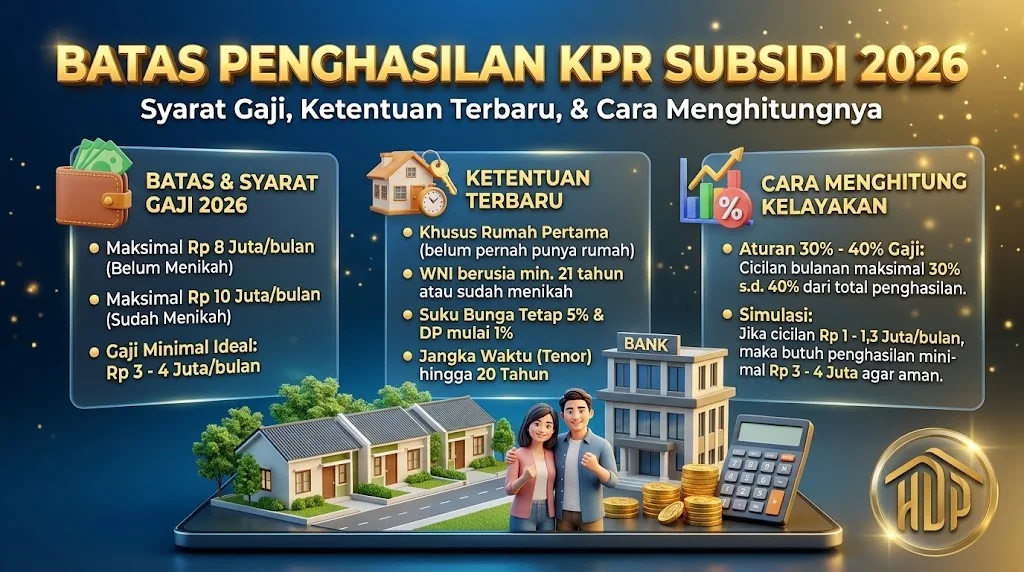
Batas penghasilan KPR subsidi 2026 terbaru, lengkap dengan syarat gaji maksimal, ketentuan suami istri, pembagian zona wilayah, dan tips agar pengajuan KPR subsidi lebih siap.
Memiliki rumah sendiri adalah impian banyak keluarga Indonesia. Di tengah harga properti yang terus menjadi pertimbangan, KPR subsidi pemerintah hadir sebagai jalan bagi masyarakat berpenghasilan rendah (MBR) untuk mendapatkan hunian yang layak dengan cicilan yang lebih terjangkau. Namun, sebelum mengajukan pembiayaan rumah subsidi, ada satu hal penting yang perlu dipahami sejak awal, yaitu batas penghasilan KPR subsidi.
Berapa gaji maksimal untuk mengajukan KPR subsidi? Apakah karyawan dengan gaji Rp5 juta masih memenuhi syarat? Bagaimana jika penghasilan suami dan istri digabung? Apakah penghasilan dari usaha sendiri juga diperhitungkan oleh bank?
Pertanyaan tersebut sering muncul dari calon pembeli rumah yang ingin memanfaatkan program perumahan pemerintah. Memahami ketentuan penghasilan sejak awal akan membantu kita menentukan pilihan hunian, menyiapkan dokumen, dan menghindari kesalahan ketika mengajukan Kredit Pemilikan Rumah (KPR).
Dalam panduan ini, kita akan membahas batas maksimal penghasilan KPR subsidi, syarat gaji berdasarkan kelompok masyarakat, perhitungan penghasilan, ketentuan bagi pasangan suami istri, hingga FAQ yang relevan dengan pertanyaan calon pembeli rumah.
Berapa Batas Penghasilan KPR Subsidi Tahun 2026?
Batas penghasilan KPR subsidi adalah jumlah penghasilan bulanan paling tinggi yang diperbolehkan untuk memenuhi kriteria masyarakat berpenghasilan rendah (MBR) dalam program bantuan perumahan pemerintah.
Ketentuan ini tidak lagi menggunakan satu angka yang sama untuk seluruh Indonesia. Pemerintah membaginya berdasarkan zona wilayah, status perkawinan, dan kategori peserta Tapera.
Dasar ketentuan penghasilan MBR adalah Peraturan Menteri Perumahan dan Kawasan Permukiman (Permen PKP) Nomor 5 Tahun 2025 beserta perubahan-perubahannya, termasuk Permen PKP Nomor 1 Tahun 2026.
Berikut rincian batas penghasilan bulanan berdasarkan ketentuan yang dipublikasikan pemerintah.
| Zona wilayah | Belum menikah | Sudah menikah | Satu orang peserta Tapera |
|---|---|---|---|
| Zona 1 | Rp8,5 juta | Rp10 juta | Rp10 juta |
| Zona 2 | Rp9 juta | Rp11 juta | Rp11 juta |
| Zona 3 | Rp10,5 juta | Rp12 juta | Rp12 juta |
| Zona 4 | Rp12 juta | Rp14 juta | Rp14 juta |
Sumber angka: publikasi resmi Kementerian PKP mengenai Permen PKP Nomor 5 Tahun 2025.
Pembagian Zona KPR Subsidi di Indonesia
Agar tidak salah memahami batas gaji rumah subsidi, kita perlu mengetahui wilayah yang termasuk dalam masing-masing zona.
- Zona 1: Jawa selain Jakarta, Bogor, Depok, Tangerang, dan Bekasi; Sumatera; Nusa Tenggara Timur; serta Nusa Tenggara Barat.
- Zona 2: Kalimantan, Sulawesi, Kepulauan Bangka Belitung, Kepulauan Riau, Maluku, Maluku Utara, dan Bali.
- Zona 3: Papua, Papua Barat, Papua Tengah, Papua Selatan, Papua Pegunungan, dan Papua Barat Daya.
- Zona 4: Jakarta, Bogor, Depok, Tangerang, dan Bekasi.
Pembagian tersebut penting karena batas penghasilan KPR subsidi di Bekasi berbeda dengan batas penghasilan di wilayah Jawa lainnya.
Sebagai contoh, calon pembeli rumah subsidi di Bekasi yang belum menikah memiliki batas penghasilan umum Rp12 juta per bulan, sedangkan calon pembeli yang belum menikah di wilayah Zona 1 memiliki batas Rp8,5 juta per bulan.
Karena peraturan dapat mengalami perubahan, calon pembeli sebaiknya memastikan kembali ketentuan terbaru melalui JDIH Kementerian PKP dan BP Tapera sebelum mengajukan pembiayaan.
Apakah Gaji Rp4 Juta, Rp5 Juta, atau Rp7 Juta Bisa Mengajukan KPR Subsidi?
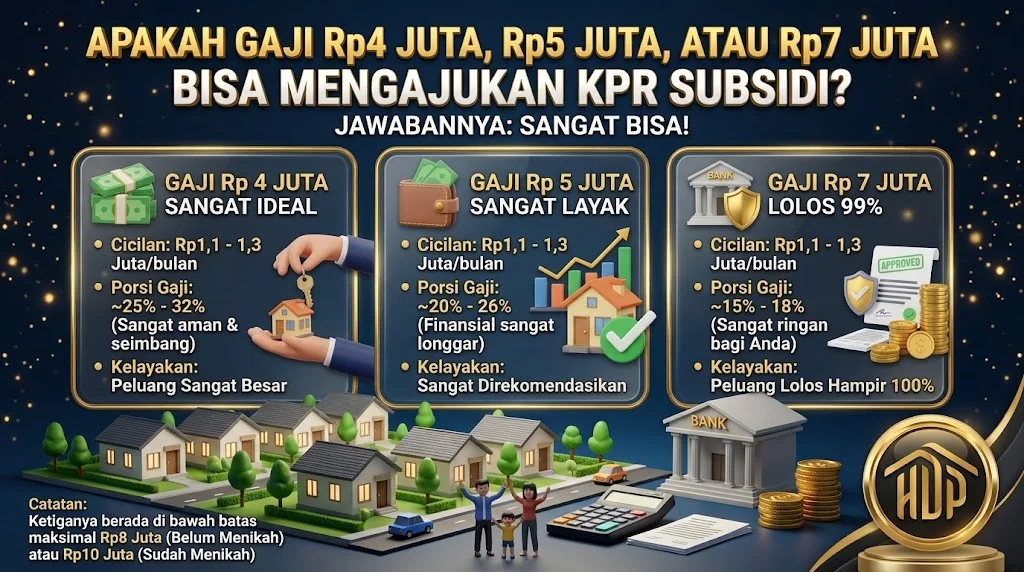
Salah satu pertanyaan yang sering muncul adalah apakah seseorang dengan gaji tertentu bisa membeli rumah subsidi melalui KPR FLPP.
Jawabannya, gaji Rp4 juta, Rp5 juta, atau Rp7 juta pada umumnya masih berada di bawah batas penghasilan maksimum di seluruh zona yang disebutkan di atas. Namun, memenuhi batas gaji bukan berarti pengajuan KPR otomatis disetujui.
Bank tetap akan menilai kemampuan membayar cicilan, riwayat kredit, status pekerjaan, dokumen penghasilan, dan persyaratan lainnya.
Berikut contoh sederhananya.
| Penghasilan per bulan | Gambaran awal |
|---|---|
| Rp3 juta | Berada di bawah batas maksimum seluruh zona |
| Rp4 juta | Berada di bawah batas maksimum seluruh zona |
| Rp5 juta | Berada di bawah batas maksimum seluruh zona |
| Rp7 juta | Berada di bawah batas maksimum seluruh zona |
| Rp9 juta | Perlu melihat zona dan status perkawinan |
| Rp12 juta | Perlu melihat zona dan status perkawinan |
| Rp15 juta | Melebihi batas umum pada tabel di atas |
Tabel ini hanya menunjukkan perbandingan dengan batas penghasilan maksimum, bukan keputusan kelayakan kredit dari bank.
Gaji Rp5 Juta Apakah Bisa KPR Subsidi?
Bisa, sepanjang persyaratan program lainnya terpenuhi dan bank menyetujui pengajuan tersebut.
Misalnya, seorang karyawan dengan penghasilan Rp5 juta per bulan bekerja tetap, tidak mempunyai rumah, dan belum pernah menerima bantuan pembiayaan perumahan dari pemerintah. Dari sisi batas penghasilan, ia berada di bawah batas maksimum pada seluruh zona.
Namun, jika orang tersebut mempunyai cicilan kendaraan, pinjaman pribadi, atau tunggakan kredit, bank tetap dapat mempertimbangkan kondisi keuangannya sebelum memberikan persetujuan.
Gaji Rp7 Juta Apakah Masih Bisa Mendapatkan Rumah Subsidi?
Gaji Rp7 juta per bulan juga masih berada di bawah batas maksimum penghasilan yang tercantum dalam tabel untuk kategori umum.
Meskipun demikian, kita perlu membedakan dua hal: memenuhi kriteria penghasilan MBR dan memenuhi analisis kredit bank. Keduanya saling berkaitan, tetapi bukan hal yang sama.
Apakah Penghasilan Suami dan Istri Digabung untuk KPR Subsidi?
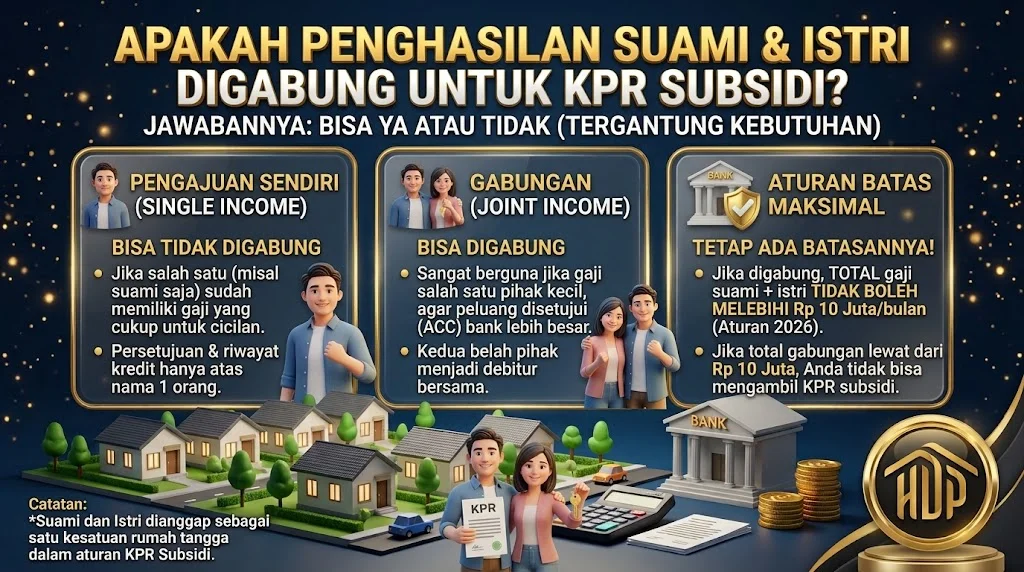
Pertanyaan mengenai penghasilan suami istri sering muncul dari pasangan yang berencana membeli rumah pertama.
Pada prinsipnya, calon pembeli yang sudah menikah perlu memperhatikan ketentuan penghasilan untuk kategori kawin. Apabila pengajuan menggunakan penghasilan bersama, bank akan memeriksa dokumen serta komponen pendapatan yang diperhitungkan sesuai ketentuan program dan kebijakan penyalur.
Contohnya, suami memiliki penghasilan Rp5 juta per bulan, sedangkan istri memperoleh Rp3 juta per bulan.
Jika kedua penghasilan diperhitungkan, total pendapatan rumah tangga adalah:
Rp5.000.000 + Rp3.000.000 = Rp8.000.000 per bulan.
Untuk Zona 1, batas penghasilan kategori kawin dalam tabel adalah Rp10 juta per bulan. Total Rp8 juta berada di bawah angka tersebut.
Namun, calon pembeli tidak sebaiknya langsung menyimpulkan bahwa pengajuan pasti memenuhi persyaratan. Kita perlu memastikan bagaimana penghasilan pasangan dinilai oleh bank dan sistem program yang digunakan, termasuk dokumen pendukung yang diminta.
Tips: Sebelum membayar biaya pemesanan rumah, sampaikan kondisi penghasilan suami dan istri secara terbuka kepada petugas pemasaran dan bank penyalur. Langkah ini membantu mengurangi risiko kesalahpahaman saat proses verifikasi.
Apakah Karyawan Swasta Bisa Mengajukan KPR Subsidi?
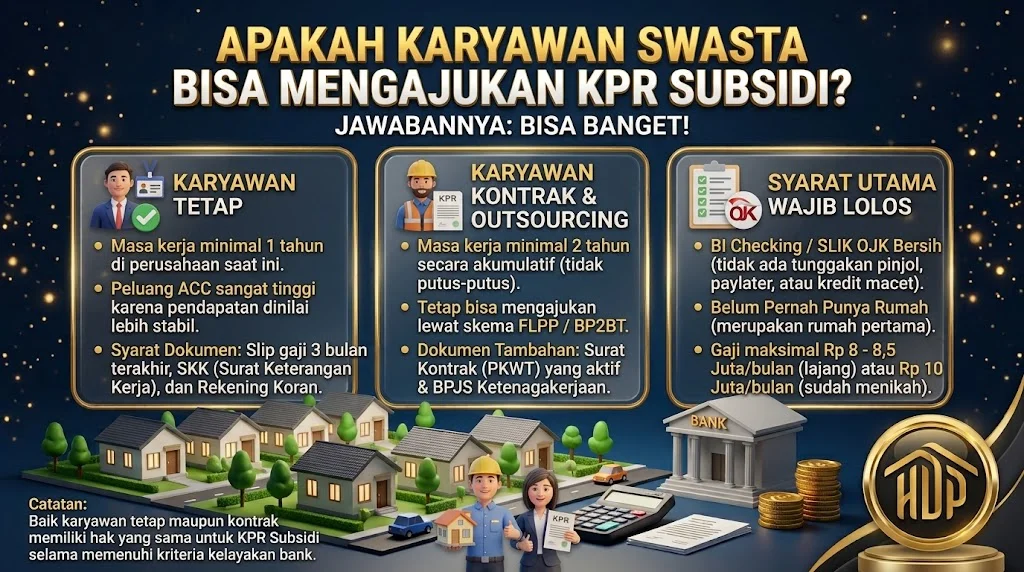
Ya. Karyawan swasta termasuk kelompok masyarakat yang dapat mengajukan KPR subsidi selama memenuhi persyaratan program dan lolos penilaian bank.
Status sebagai karyawan tetap bukan satu-satunya faktor penentu. Bank juga dapat menilai masa kerja, kestabilan penghasilan, dokumen pekerjaan, rekening penerimaan gaji, serta kewajiban kredit yang sedang berjalan.
Dokumen yang umumnya perlu disiapkan meliputi:
- KTP dan Kartu Keluarga.
- NPWP apabila dipersyaratkan.
- Surat keterangan kerja atau dokumen pekerjaan.
- Slip gaji atau bukti penghasilan.
- Rekening koran atau mutasi rekening jika diminta.
- Dokumen perkawinan jika sudah menikah.
- Dokumen lain sesuai ketentuan bank penyalur.
Persyaratan setiap bank dapat berbeda. Karena itu, daftar tersebut sebaiknya digunakan sebagai persiapan awal, bukan sebagai daftar final yang berlaku seragam di seluruh bank.
Apakah Wiraswasta dan Pekerja Informal Bisa Mengajukan KPR Subsidi?
Kesempatan memiliki rumah subsidi tidak terbatas pada orang yang menerima gaji bulanan dari perusahaan.
Wiraswasta, pedagang, pekerja lepas, dan pekerja informal juga berpeluang mengajukan KPR subsidi selama memenuhi ketentuan program, batas penghasilan, dan penilaian pembiayaan.
Hal yang perlu diperhatikan adalah cara membuktikan penghasilan.
Jika seorang pedagang memiliki usaha dengan omzet yang berubah-ubah, bank mungkin meminta catatan usaha, mutasi rekening, bukti transaksi, atau dokumen pendukung lain untuk menilai kestabilan pendapatannya.
Sebagai contoh, omzet usaha sebesar Rp10 juta per bulan tidak selalu berarti penghasilan bersihnya Rp10 juta. Jika biaya operasional mencapai Rp6 juta, keuntungan sebelum pengeluaran pribadi adalah Rp4 juta.
Karena itu, calon pembeli perlu membedakan antara omzet usaha, keuntungan bersih, dan penghasilan yang diakui dalam proses verifikasi KPR.
Jangan membuat laporan pendapatan yang tidak sesuai kenyataan. Data yang akurat akan membantu bank melakukan penilaian kemampuan membayar secara lebih tepat.
Apa Saja Syarat KPR Subsidi Selain Batas Penghasilan?
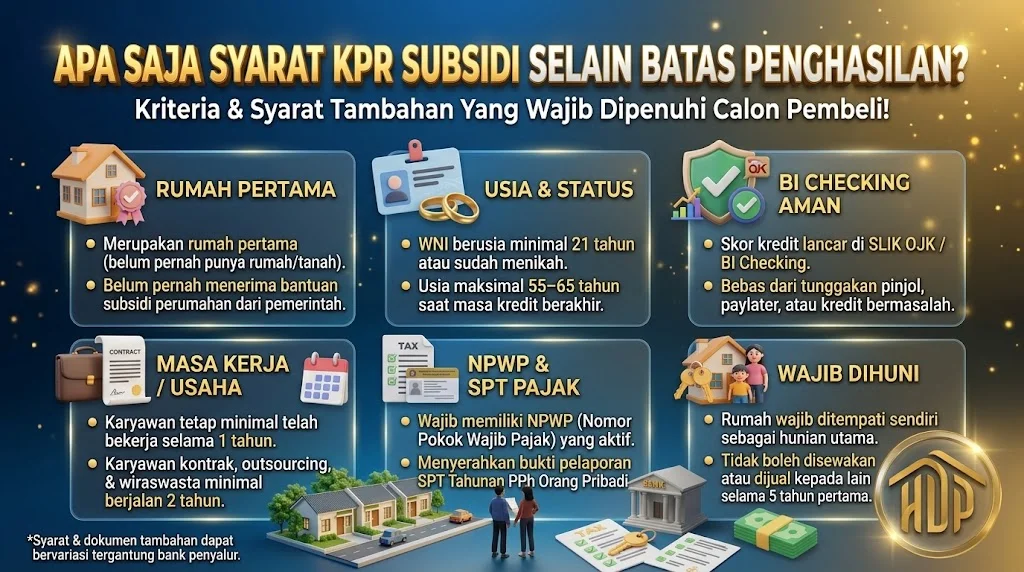
Memenuhi batas penghasilan merupakan salah satu bagian dari persyaratan. Program KPR FLPP juga memiliki ketentuan lain yang perlu diperhatikan.
Berdasarkan informasi resmi BP Tapera, persyaratan dasar penerima KPR FLPP mencakup:
- Warga Negara Indonesia.
- Belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah dalam bentuk yang dilarang oleh ketentuan program.
- Berstatus belum menikah atau sudah menikah.
- Tidak memiliki rumah.
- Memiliki penghasilan tetap atau tidak tetap yang tidak melebihi batas penghasilan MBR yang berlaku.
- Memenuhi ketentuan administrasi dan persyaratan pembiayaan yang berlaku.
Selain itu, bank akan melakukan analisis kredit terhadap pemohon. Riwayat pembayaran pinjaman, besarnya cicilan yang sedang berjalan, dan kemampuan keuangan dapat memengaruhi keputusan pembiayaan.
Jadi, meskipun penghasilan masih berada di bawah batas maksimum, kita tetap perlu mempersiapkan dokumen dan menjaga riwayat kredit dengan baik.
Bagaimana Cara Menghitung Batas Penghasilan KPR Subsidi?
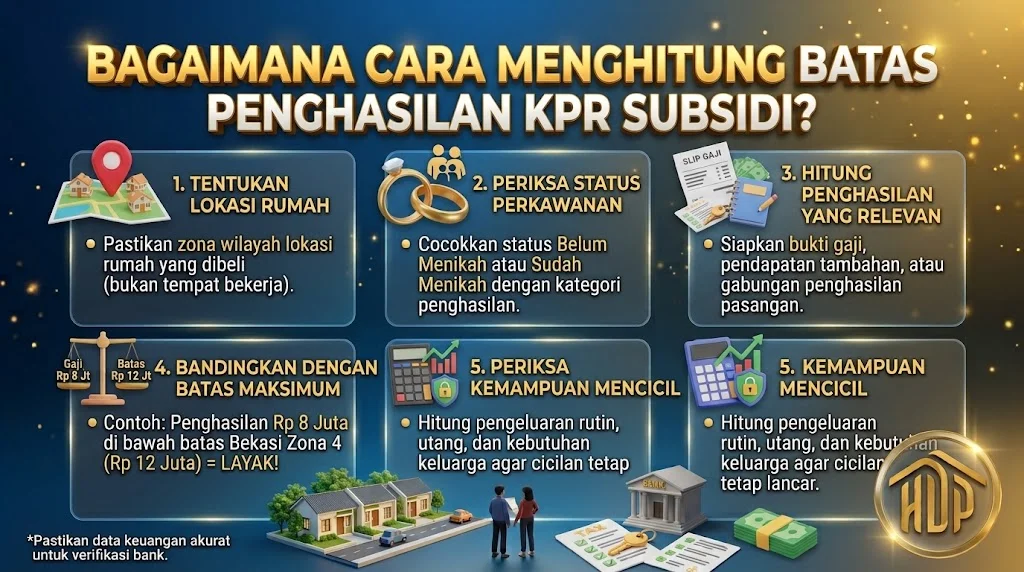
Untuk mengetahui apakah penghasilan berada di bawah batas maksimum, kita dapat mengikuti langkah sederhana berikut.
Langkah pertama: tentukan lokasi rumah.
Pastikan rumah yang akan dibeli berada di zona mana. Jangan menggunakan batas penghasilan wilayah tempat bekerja apabila lokasi rumah masuk zona yang berbeda.
Langkah kedua: periksa status perkawinan.
Cocokkan status belum menikah atau sudah menikah dengan kategori penghasilan yang berlaku. Jika termasuk kategori khusus peserta Tapera, pastikan ketentuannya sesuai dengan kondisi pemohon.
Langkah ketiga: hitung penghasilan yang relevan.
Siapkan bukti penghasilan dan jelaskan apakah terdapat pendapatan tambahan, usaha sampingan, atau penghasilan pasangan. Minta bank memastikan nilai penghasilan yang akan digunakan dalam verifikasi.
Langkah keempat: bandingkan dengan batas maksimum.
Misalnya, calon pembeli rumah di Bekasi berstatus belum menikah dan memiliki penghasilan Rp8 juta per bulan. Batas penghasilan umum Zona 4 adalah Rp12 juta. Secara perbandingan awal, penghasilan Rp8 juta berada di bawah batas tersebut.
Langkah kelima: periksa kemampuan mencicil.
Hitung pengeluaran rutin, utang, biaya transportasi, kebutuhan keluarga, dan dana darurat. Penghasilan yang memenuhi ketentuan program tetap harus diimbangi kemampuan membayar angsuran secara berkelanjutan.
Dengan demikian, kita tidak hanya mengejar kelayakan administratif, tetapi juga memastikan rumah yang dibeli tetap nyaman bagi kondisi keuangan keluarga.
Apa Perbedaan Batas Penghasilan KPR Subsidi dan Gaji Maksimal KPR Komersial?
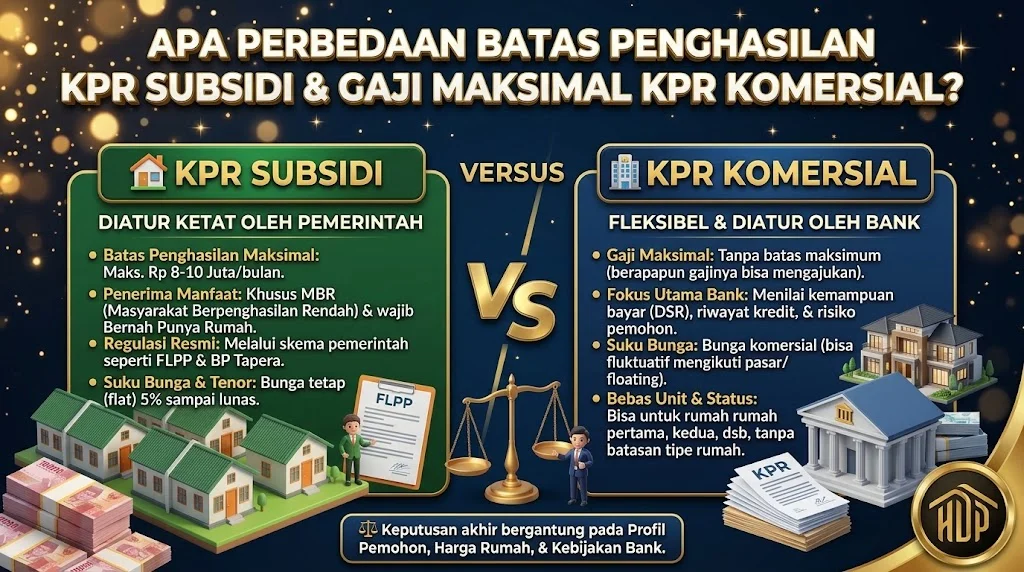
KPR subsidi dan KPR komersial memiliki mekanisme yang berbeda.
Pada KPR subsidi, terdapat ketentuan program pemerintah mengenai penerima manfaat, termasuk batas penghasilan MBR dan persyaratan kepemilikan rumah.
Sementara itu, KPR komersial umumnya tidak menggunakan batas penghasilan MBR sebagai persyaratan program subsidi. Bank akan menilai penghasilan, kemampuan membayar, risiko kredit, serta ketentuan produk pembiayaan yang diajukan.
Perbedaan ini tidak berarti KPR komersial selalu lebih sulit atau KPR subsidi selalu lebih mudah. Hasilnya bergantung pada profil pemohon, harga rumah, jumlah pembiayaan, dan kebijakan bank.
Bagi masyarakat yang memenuhi ketentuan rumah subsidi, program FLPP dapat menjadi alternatif untuk memperoleh hunian dengan skema pembiayaan yang lebih terjangkau. Informasi mengenai suku bunga, tenor, dan ketentuan program dapat diperiksa pada halaman resmi KPR FLPP BP Tapera.
Kesalahan yang Perlu Dihindari Saat Mengajukan KPR Subsidi
Beberapa kesalahan dapat memperlambat proses pengajuan atau menimbulkan masalah ketika data calon pembeli diperiksa.
Pertama, menggunakan batas gaji yang sudah tidak sesuai. Informasi lama yang hanya menyebut batas Rp4 juta, Rp6 juta, atau Rp8 juta belum tentu mencerminkan ketentuan terbaru. Periksa tahun aturan dan wilayah yang dibahas.
Kedua, tidak menjelaskan penghasilan pasangan. Jika penghasilan suami dan istri menjadi bagian dari pengajuan, tanyakan kepada bank bagaimana perhitungan yang berlaku.
Ketiga, menyamakan omzet dengan keuntungan. Bagi wiraswasta, omzet usaha belum tentu menggambarkan pendapatan bersih yang dapat digunakan untuk membayar cicilan.
Keempat, mengabaikan riwayat kredit. Keterlambatan pembayaran pinjaman dapat menjadi pertimbangan dalam penilaian bank.
Kelima, menganggap lolos batas penghasilan berarti pasti disetujui. Batas penghasilan hanyalah salah satu unsur persyaratan. Keputusan pembiayaan tetap mengikuti verifikasi dan analisis bank.
Keenam, tidak memeriksa informasi dari sumber resmi. Sebelum melakukan pemesanan rumah, pastikan program, pengembang, bank penyalur, dan ketentuan yang berlaku telah diperiksa.
FAQ: Pertanyaan yang Sering Dicari tentang Batas Penghasilan KPR Subsidi
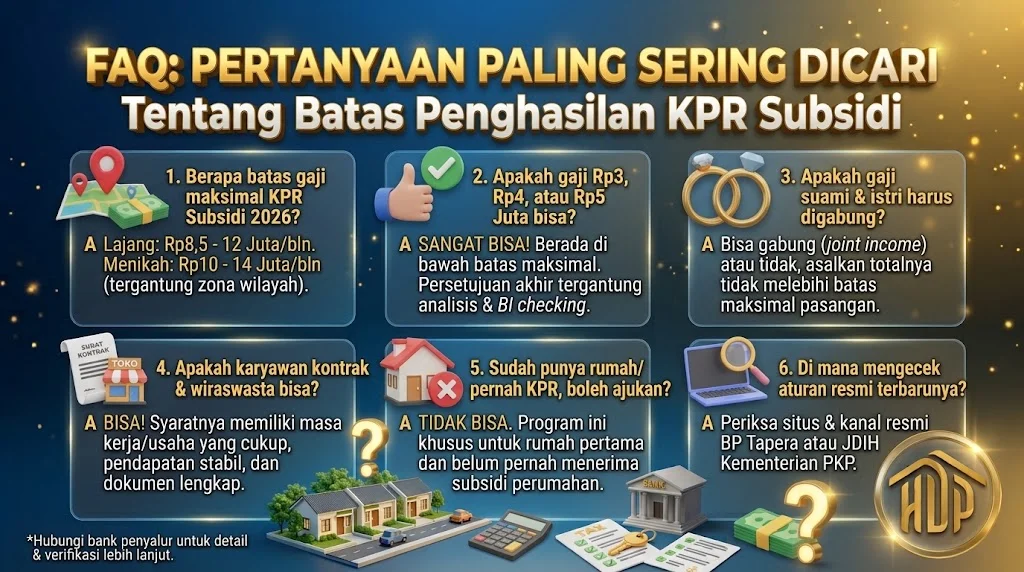
Berikut pertanyaan umum yang dapat membantu calon pembeli memahami ketentuan gaji rumah subsidi.
1. Berapa batas gaji maksimal KPR subsidi tahun 2026?
Batas penghasilan umum berdasarkan zonasi adalah Rp8,5 juta hingga Rp12 juta per bulan untuk kategori belum menikah dan Rp10 juta hingga Rp14 juta per bulan untuk kategori menikah. Besaran yang tepat bergantung pada zona wilayah dan kategori pemohon.
2. Apakah gaji Rp3 juta bisa mengajukan rumah subsidi?
Bisa mengajukan selama memenuhi persyaratan lain. Penghasilan Rp3 juta berada di bawah batas maksimum seluruh zona dalam tabel, tetapi persetujuan tetap bergantung pada penilaian bank.
3. Apakah gaji Rp4 juta bisa lolos KPR subsidi?
Gaji Rp4 juta berada di bawah batas maksimum penghasilan pada seluruh zona tersebut. Namun, lolos atau tidaknya pengajuan juga dipengaruhi oleh dokumen, kewajiban kredit, dan kemampuan membayar.
4. Apakah gaji Rp5 juta bisa membeli rumah subsidi di Bekasi?
Dari sisi batas penghasilan, Rp5 juta berada di bawah batas maksimum kategori umum untuk pemohon belum menikah maupun menikah di Zona 4. Persyaratan lain tetap harus dipenuhi.
5. Apakah gaji Rp7 juta masih memenuhi syarat rumah subsidi?
Secara perbandingan dengan batas penghasilan maksimum, gaji Rp7 juta masih berada di bawah angka pada tabel untuk seluruh zona. Calon pembeli tetap perlu menjalani verifikasi program dan bank.
6. Berapa batas gaji KPR subsidi untuk orang yang belum menikah?
Batas penghasilan kategori umum untuk pemohon belum menikah adalah Rp8,5 juta di Zona 1, Rp9 juta di Zona 2, Rp10,5 juta di Zona 3, dan Rp12 juta di Zona 4 per bulan.
7. Berapa batas gaji KPR subsidi untuk pasangan suami istri?
Batas penghasilan kategori umum untuk pemohon menikah adalah Rp10 juta di Zona 1, Rp11 juta di Zona 2, Rp12 juta di Zona 3, dan Rp14 juta di Zona 4 per bulan.
8. Apakah gaji suami dan istri harus digabung?
Cara penghitungan penghasilan mengikuti ketentuan program dan proses verifikasi bank. Sampaikan pendapatan kedua pihak secara terbuka dan tanyakan komponen yang akan digunakan dalam penilaian.
9. Apakah karyawan kontrak bisa mengajukan KPR subsidi?
Karyawan kontrak dapat mengajukan pembiayaan apabila memenuhi persyaratan program. Bank akan menilai status pekerjaan, masa kerja, kestabilan pendapatan, serta dokumen yang tersedia.
10. Apakah wiraswasta bisa membeli rumah subsidi?
Bisa. Pekerja dengan penghasilan tidak tetap dapat memenuhi persyaratan sepanjang penghasilannya sesuai batas MBR dan dapat dibuktikan melalui dokumen yang diterima bank.
11. Apakah orang yang belum memiliki NPWP bisa mengajukan KPR subsidi?
Persyaratan dokumen perlu dikonfirmasi kepada bank penyalur karena dapat berbeda menurut kondisi pemohon dan ketentuan yang berlaku. Jangan menganggap ketiadaan satu dokumen otomatis membuat pengajuan diterima atau ditolak.
12. Apakah orang yang sudah memiliki rumah bisa membeli rumah subsidi?
Program KPR FLPP ditujukan bagi penerima yang memenuhi kriteria, termasuk persyaratan tidak memiliki rumah. Kepemilikan rumah sebelumnya perlu diperiksa karena dapat memengaruhi kelayakan penerima.
13. Apakah orang yang pernah mendapatkan KPR subsidi boleh mengajukan lagi?
Ketentuan program pada dasarnya membatasi penerima yang pernah memperoleh subsidi atau bantuan pembiayaan perumahan dalam kategori yang ditentukan. Pastikan kondisi pribadi sesuai dengan aturan terbaru sebelum mendaftar.
14. Apakah penghasilan tambahan dihitung dalam pengajuan KPR subsidi?
Penghasilan tambahan dapat diminta untuk dibuktikan dan dinilai sesuai ketentuan program serta kebijakan bank. Siapkan bukti pendapatan agar sumber dan jumlah penghasilan dapat diperiksa.
15. Apakah batas penghasilan KPR subsidi di Bekasi sama dengan Jakarta?
Berdasarkan pembagian zona yang dipublikasikan pemerintah, Bekasi dan Jakarta sama-sama masuk Zona 4. Batas penghasilan umum kategori belum menikah adalah Rp12 juta per bulan, sedangkan kategori menikah adalah Rp14 juta per bulan.
16. Apakah batas penghasilan KPR subsidi dihitung dari gaji kotor atau gaji bersih?
Jangan langsung menganggap semua bank menggunakan dasar perhitungan yang sama. Siapkan slip gaji, rincian tunjangan, potongan, dan bukti pendapatan, kemudian konfirmasikan kepada bank bagaimana penghasilan pemohon dinilai menurut aturan yang berlaku.
17. Apakah penghasilan di atas batas KPR subsidi masih bisa membeli rumah?
Calon pembeli yang tidak memenuhi batas penghasilan program subsidi dapat mempertimbangkan KPR komersial atau skema pembelian lain. Kelayakan pembiayaan akan mengikuti persyaratan produk yang dipilih.
18. Di mana cara mengecek aturan terbaru KPR subsidi?
Kita dapat memeriksa publikasi BP Tapera dan dokumen peraturan pada JDIH Kementerian PKP. Gunakan sumber resmi agar informasi mengenai batas gaji, syarat penerima, dan prosedur pengajuan tidak tertukar dengan ketentuan lama.
Kesimpulan: Pahami Batas Penghasilan Sebelum Memilih Rumah Subsidi
Mengetahui batas penghasilan KPR subsidi 2026 merupakan langkah awal yang penting bagi siapa pun yang ingin memiliki rumah pertama. Besaran penghasilan maksimum ditentukan berdasarkan zona wilayah dan status pemohon, sehingga calon pembeli perlu memeriksa ketentuan yang sesuai dengan lokasi rumah serta kondisi masing-masing.
Namun, perjalanan menuju rumah sendiri tidak berhenti pada angka gaji. Kita juga perlu menyiapkan dokumen, menjaga riwayat kredit, menghitung kemampuan membayar cicilan, dan memastikan rumah yang dipilih sesuai dengan kebutuhan keluarga.
Rumah bukan sekadar bangunan dengan atap dan dinding. Rumah adalah tempat keluarga bertumbuh, tempat harapan menemukan ruang, dan tempat masa depan mulai dibangun sedikit demi sedikit.
Dengan memahami aturan sejak awal, kita dapat melangkah lebih terencana dalam memilih hunian yang layak, terjangkau, dan sesuai kemampuan finansial.
Sebab, rumah yang baik bukan hanya rumah yang berhasil kita miliki, melainkan rumah yang mampu kita rawat dan bayar dengan tenang sepanjang perjalanan hidup.